Классификация финансовых моделей раскрывает стоимость динамического инструмента управления ресурсами
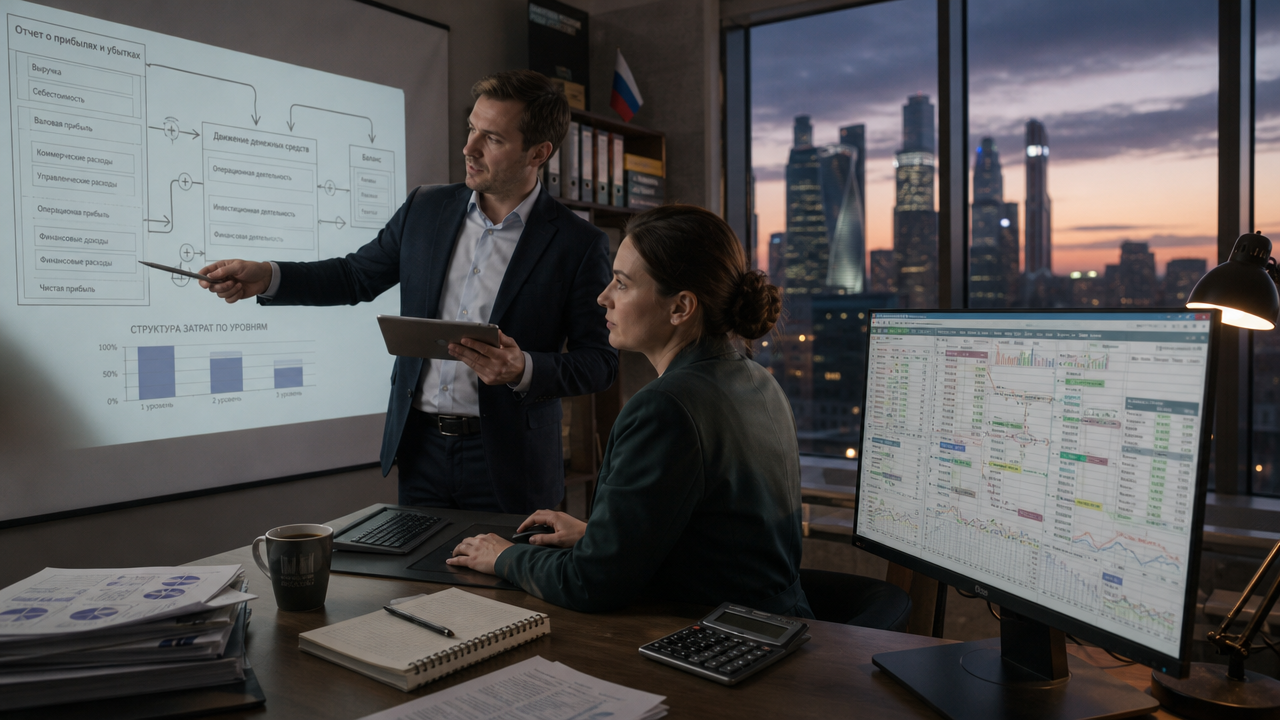
Финансовая модель помогает оценить проект, бизнес или актив, сравнить сценарии и понять, как управленческие решения влияют на денежные потоки. Классификация финансовых моделей позволяет выбрать подходящий инструмент, определить состав расчётов и оценить стоимость разработки.
Классификация финансовых моделей: от трёх отчётов до модели выкупа
Классификация финансовых моделей строится прежде всего на цели и пользователе. Для комплексного анализа бизнеса подходит трёхотчётная модель, объединяющая отчёт о прибылях и убытках, баланс и отчёт о движении денежных средств. Для оценки инвестиционной привлекательности используют модель дисконтирования денежных потоков. Для сделок с привлечением заёмного капитала применяют модели выкупа компании за счёт долга.
Финансовые модели также классифицируют по времени, объекту, охвату, возможности повторного использования и отрасли. Они бывают стратегическими и операционными, проектными и комплексными.
Статистические модели на основе исторических данных выявляют устойчивые зависимости и закономерности, но могут не учитывать причины изменений и последовательность развития бизнеса. Структурные модели, например модель Мертона, рассматривают дефолт как падение стоимости активов ниже уровня долга.
Проектные модели представляют долгосрочный финансовый план фирмы как совокупность проектов с возрастающей или убывающей динамикой. Развитие бизнеса в таком подходе описывается через появление и завершение проектов. Денежный поток моделируется с использованием нормативов оборотных средств, что позволяет подробнее рассчитать отчёт о прибылях и движение денежных средств.
Отдельно выделяют статичные и динамические модели. Статичная модель представляет собой таблицу с фиксированными числами. Динамическая модель автоматически обновляет данные и пересчитывает связанные показатели при изменении исходных параметров. После настройки обновление может занимать один-два часа вместо шестнадцати часов в неделю, в том числе при объёме 24 000 строк. Такая модель может интегрироваться с системой управления клиентами и другими источниками данных.
Динамическая финансовая модель: когда таблица становится инструментом управления
Динамическая финансовая модель помогает разделить плановые и фактические показатели. Если объединить их в одном наборе данных, расчёты могут показывать рост до 2,4 раза выше реального. Разделение плановых и фактических значений позволяет отслеживать отклонения и точнее оценивать результаты.
Модель может автоматически обновлять сведения о сделках, отгрузках, поступлениях и списаниях, а затем пересчитывать связанные показатели. Однако автоматизация требует проверки исходных данных: ошибки в учёте сделок и отмен могут привести к недостоверным результатам.
Слишком строгие правила проверки тоже снижают практическую ценность модели. Если каждый входной параметр нельзя скорректировать вручную, становится сложнее проводить сценарный анализ. Оптимальный подход — защищать фактические данные от случайных изменений, а плановые параметры оставлять доступными для моделирования.
Сколько стоит финансовая модель: цена зависит от задачи
Стоимость разработки финансовой модели обычно составляет от 110 000 до 160 000 рублей. Цена зависит от масштаба, степени детализации и необходимости сценарного моделирования.
Модель под требования промышленного фонда может стоить от 160 000 рублей, модель для инвесторов — от 130 000 рублей, а модель для грантов — от 110 000 рублей. Разработка модели для кредита с господдержкой начинается от 120 000 рублей. Для новых проектов отдельно оценивают анализ и возможности масштабирования.
При заказе напрямую у исполнителя можно заранее согласовать состав документа, формат расчётов и порядок проверки. Некоторые площадки обеспечивают прямое взаимодействие с аналитиком, контроль структуры документа и оплату после проверки результата. Файлы обычно передаются в формате электронной таблицы с открытыми формулами, чтобы заказчик мог редактировать расчёты.
Стоимость также зависит от числа сценариев, горизонта планирования и глубины детализации. Инвестиционная модель может включать три формы отчётности, показатели чистой приведённой стоимости, внутренней нормы доходности и срока окупаемости, а также анализ чувствительности, рисков, свободного денежного потока, долга и средневзвешенной стоимости капитала.
Модели управления финансовыми ресурсами: от запаса денежных средств до оборотного капитала
Модели управления финансовыми ресурсами помогают оценивать ликвидность, планировать расходы и направлять средства на проекты с наибольшей отдачей. Один из показателей — запас денежных средств, то есть срок, в течение которого компания сможет работать при текущем уровне расходов.
Второй инструмент — управление оборотным капиталом через нормативы. Если модель учитывает сроки погашения дебиторской задолженности и оплаты обязательств, она показывает, когда деньги поступят на счёт и как изменения условий расчётов повлияют на денежный поток.
Третий инструмент — проектная суперпозиция. Вместо линейного прогноза модель разбивает бизнес на отдельные проекты: запуск нового продукта, сворачивание убыточного направления или сезонное расширение. Такой подход помогает увидеть, как отдельные инициативы влияют на общий результат.
Финансовый менеджмент опирается на валовой и маржинальный доход, операционные и внереализационные расходы. Его задачи — повышение прибыли, капитализации и ликвидности за счёт снижения затрат или изменения цен.
Ошибки внедрения, которые снижают ценность модели
Первая ошибка — построение выручки как заранее заданной величины с последующей подгонкой расходов. Традиционные трёхотчётные модели могут сначала задавать результат, а затем выводить денежные потоки. Это усложняет сценарный анализ и оценку рисков. Надёжнее связывать прогноз с исходными параметрами бизнеса: объёмом продаж, ценой, затратами и сроками расчётов.
Вторая ошибка — отсутствие разделения плановых и фактических данных. Если фактические значения перезаписывают первоначальный план, компания теряет возможность отслеживать отклонения. Отдельные колонки для плана, факта, отклонения и причины отклонения превращают таблицу в управленческий отчёт.
Третья ошибка — игнорирование зависимости от пути развития. Статистические модели предполагают, что будущее будет похоже на прошлое, но смена бизнес-модели может нарушить эту зависимость. Поэтому финансовая модель должна позволять менять структуру выручки и оценивать последствия таких изменений.
Четвёртая ошибка — автоматизация без подготовки исходных данных. Сначала нужно проверить учёт, настроить регулярное обновление факта и определить состав показателей. После этого можно подключать внешние источники и автоматизировать расчёты.
Как выбрать и заказать модель
Перед заказом определите пользователя и цель. Для кредита нужна модель с отчётом о движении денежных средств, графиком погашения долга и расчётом долговой нагрузки. Для инвестора могут потребоваться три формы отчётности, анализ доходности, оценка рисков и несколько сценариев. Для внутреннего управления достаточно модели с разделением плановых и фактических показателей и регулярным обновлением.
Заранее согласуйте бюджет, горизонт планирования, состав отчётов и правила проверки. Попросите предоставить файл с открытыми формулами: ячейки должны быть проверяемыми, а связи между разделами — понятными.
После получения модели настройте регулярный цикл обновления. Фактические данные нужно загружать по установленному графику, а план корректировать на основе выявленных отклонений. Модель, которая не используется при принятии решений, быстро теряет практическую ценность.