Как построить финансовую модель компании для устойчивого роста
Финансовая модель не описывает абстрактный успех, а показывает точную сумму денег, которую компания заработает и потратит за 24 или 36 месяцев. Инвестор открывает таблицу и ищет на листе экономики клиента три цифры: стоимость привлечения клиента — 1200 рублей, пожизненная ценность клиента — 8400 рублей, срок окупаемости клиента — 4 месяца. Если вместо расчётов он видит тезис про триллионный рынок, сделка уходит другому проекту. Модель нужна и собственнику: она выявляет кассовый разрыв до того, как у компании закончатся деньги.
Стандартные финансовые модели: база из трёх отчётов и экономики клиента
Стандартных финансовых моделей несколько, но рабочая база для малого и среднего бизнеса строится на трёх связанных формах: отчёте о прибылях и убытках, отчёте о движении денежных средств и балансе. Отчёт о прибылях и убытках показывает накопленную выручку, себестоимость, операционные расходы и прибыль за период. Отчёт о движении денежных средств отражает фактические поступления и платежи с разбивкой на операционный, инвестиционный и финансовый потоки. Баланс сводит активы и обязательства на отчётную дату.
Условный пример стандартной модели для интернет-магазина: выручка за месяц — 5,2 млн рублей, переменные расходы — 2,1 млн, аренда и зарплаты — 1,4 млн, налоги — 0,35 млн. Прибыль по отчёту о прибылях и убытках составит 1,35 млн рублей. При этом на счёте может остаться только 0,7 млн, если покупатели оплачивают товар с отсрочкой 30 дней, а поставщикам нужно платить предоплату 50%. Расхождение между прибылью и деньгами на счёте возникает из-за запасов, дебиторской и кредиторской задолженности. Стандартная модель без отчёта о движении денежных средств эту разницу не видит.
Отдельный слой стандартной модели — экономика одного клиента: сколько денег приносит клиент и сколько стоит его привлечение. Для сервиса по подписке за 5900 рублей в месяц средний клиент живёт 14 месяцев, тогда его ценность равна 14 × 5900 × 0,75 (маржа после затрат на поддержку и платёжных комиссий) — 61 950 рублей. Если привлечение клиента стоит 18 000 рублей, соотношение ценности клиента к стоимости привлечения равно 3,44, что выше порога 3,0. При таком расчёте можно масштабировать привлечение клиентов. Стандартные модели часто останавливаются на этих цифрах и не проверяют, что будет при снижении удержания на 20% или удорожании рекламы на 30%.
Где стандартная модель перестаёт отвечать на вопросы
Проблема базовой модели в том, что она считает один детерминированный сценарий: выручка растёт на 15% в месяц, наценка стабильна, клиенты платят вовремя. В реальности отклонения накладываются друг на друга: выручка снижается из-за сезонности, покупатели задерживают оплату на 10 дней, поставщик требует перейти на предоплату, арендодатель индексирует ставку. Стандартная модель покажет средний результат и пропустит накопленный дефицит ликвидности.
Кассовый разрыв не возникает в базовом сценарии. Он образуется при совокупном влиянии неблагоприятных факторов: выручка падает на 20%, маржа сжимается с 40% до 33%, период инкассации дебиторской задолженности увеличивается с 30 до 60 дней. Условный пример: компания с ежемесячной выручкой 5 млн рублей, маржой 40% и постоянными расходами 1,8 млн имеет операционный поток 0,2 млн в месяц при обороте дебиторской задолженности 30 дней. Если выручка снижается до 4 млн, маржа — до 33%, а срок погашения дебиторской задолженности растёт до 60 дней, за квартал отток денег составит 1,6 млн рублей, а не 0,6 млн при изменении каждого показателя по отдельности. Складывать проценты ухудшений нельзя, потому что один клиент с просрочкой платежа влияет и на выручку, и на поступление денег одновременно.
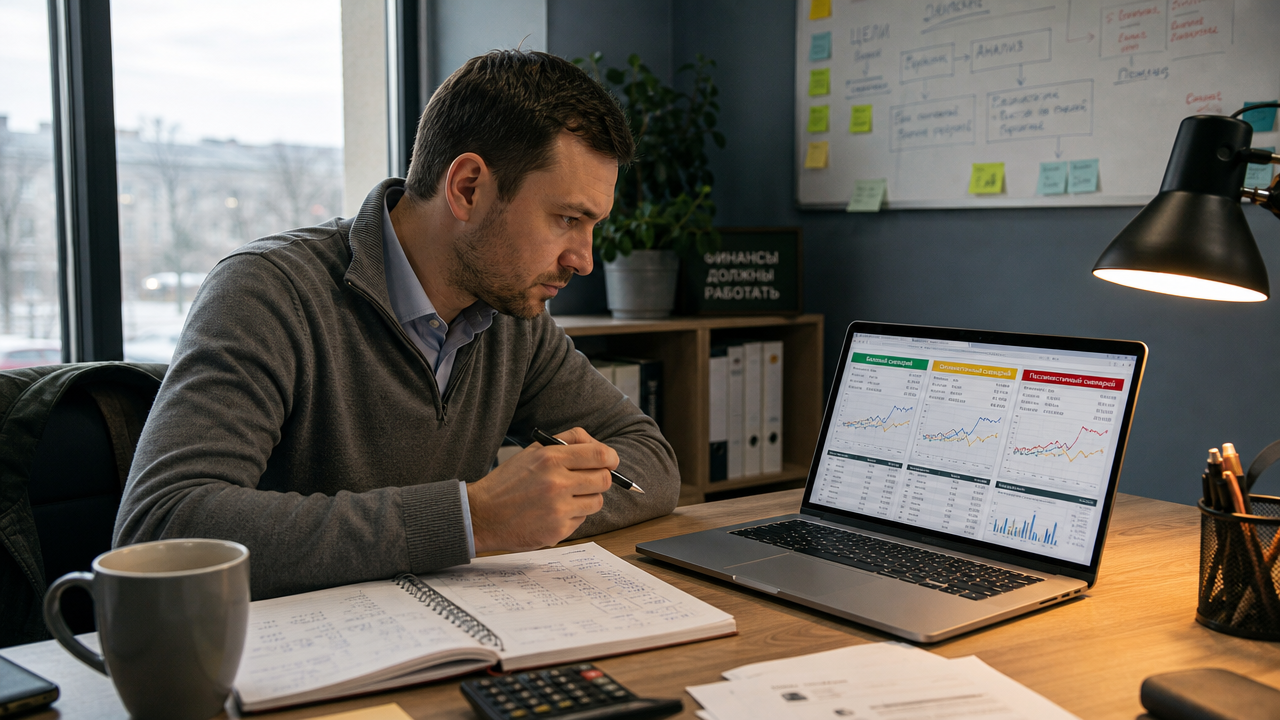
Построение финансовой модели компании для управления устойчивостью требует второго контура расчётов — стресс-сценария. Он не заменяет базовую модель, а надстраивается над ней через блок допущений и таблицу чувствительности. В стресс-сценарии меняют не один параметр, а группу связанных факторов, потому что падение продаж редко происходит без роста возвратов, увеличения скидок и замедления оплат.
Построение стресс-сценария: выбор факторов и три уровня ухудшения
Первый шаг стресс-теста финансовой модели — выбрать 3–5 факторов с наибольшим денежным эффектом. Для оптового бизнеса это объём продаж в натуральных единицах, средняя цена, валовая маржа, оборачиваемость дебиторской задолженности и доля предоплаты поставщикам. Для сервиса по подписке — ежемесячная регулярная выручка, отток клиентов, стоимость привлечения клиента, конверсия пробного периода в оплату и расходы на поддержку. Выбирать нужно те строки, изменение которых на 10% сдвигает чистый денежный поток на 15% и более за квартал.
Второй шаг — построить три сценария на каждый месяц горизонта планирования. Базовый сценарий оставляет текущие темпы роста и нормативы оборачиваемости. Негативный сценарий задаёт реалистичное ухудшение: выручка ниже плана на 15%, валовая маржа ниже на 5 процентных пунктов, средний срок оплаты дебиторской задолженности больше на 15 дней, доля предоплат поставщикам выше на 20 процентных пунктов. Критический сценарий проверяет угрозу ликвидности: выручка ниже на 30%, маржа ниже на 10 процентных пунктов, срок погашения дебиторской задолженности больше на 30 дней, один крупный клиент не платит 60 дней.
Условный пример для дистрибьютора с выручкой 8 млн рублей в месяц и остатком денег 3,5 млн. В базовом сценарии через 6 месяцев остаток на счёте вырастает до 4,8 млн. В негативном сценарии с выручкой 6,8 млн, маржой 24% вместо 30% и дебиторской задолженностью со сроком погашения 45 дней остаток падает до 1,1 млн. В критическом сценарии с выручкой 5,6 млн, маржой 20% и сроком погашения дебиторской задолженности 60 дней остаток становится отрицательным: минус 0,7 млн уже на четвёртый месяц. Модель показывает сумму кассового разрыва и месяц его наступления, а не абстрактный риск. На эти цифры можно опираться при переговорах с банком о кредитной линии или с инвестором о дополнительном раунде финансирования.
Стресс-сценарий финансовой модели нужно пересчитывать не раз в год, а ежемесячно, когда фактические данные закрывают отчётный период. Если фактическая выручка отклонилась от базового сценария на 5%, модель передаёт это отклонение в следующие 6 месяцев. Такой контур обратной связи превращает модель из презентационного файла в рабочий инструмент управления денежными потоками.
Модели управления финансовой устойчивостью: запас денег, ковенанты и триггеры
Модель управления финансовой устойчивостью начинается с простой формулы: запас денежных средств = остаток денег / среднемесячный чистый отток. Если на счёте 6 млн рублей, а отток составляет 1,5 млн в месяц, запас денежных средств равен 4 месяцам. Средний срок закрытия раунда от первого письма инвестору до поступления денег — 5–7 месяцев. Компания должна выходить на переговоры, когда запас денежных средств ещё составляет 8–9 месяцев. Стартап с запасом в 2 месяца теряет переговорную позицию и получает оценку на 30–40% ниже той, которую мог бы получить при большем запасе.
Второй слой модели устойчивости — ковенанты по кредитам и финансовые пороги. Банк может требовать поддерживать отношение долга к прибыли до вычета процентов, налогов и амортизации ниже 3,0, а коэффициент покрытия процентов — выше 2,0. Нарушение ковенанта даёт кредитору право потребовать досрочного погашения, даже если компания платит по графику. Финансовая модель должна ежемесячно считать эти коэффициенты по базовому и негативному сценариям. Если в негативном сценарии отношение долга к прибыли до вычета процентов, налогов и амортизации вырастает до 3,4, нужно заранее договариваться с банком о поправке на квартал, а не получать требование в момент падения прибыли.
Третий слой — триггеры действий. Правило в модели выглядит так: если фактическая выручка ниже 90% базового плана два месяца подряд, заморозить наём на все незакрытые позиции. Если остаток денег опускается ниже трёхмесячного запаса, запустить привлечение дополнительного финансирования на 2–3 млн рублей. Если валовая маржа падает ниже 25% при базовом уровне 30%, пересмотреть закупочные цены или ассортиментную матрицу. Триггеры без привязки к конкретным показателям модели не работают. Руководитель принимает решение на эмоциях, когда кассовый разрыв уже случился.
Что инвестор проверяет в модели: дисконтирование, чувствительность и таблица долей
Инвестор на поздней стадии смотрит на модель дисконтированных денежных потоков: свободный денежный поток дисконтируется по средневзвешенной стоимости капитала 18–25% для непубличных компаний, терминальный рост обычно составляет 3%. Предположения по росту выручки на первые 12 месяцев должны совпадать с фактом последних кварталов и с воронкой продаж. Если модель обещает рост 40% в месяц при текущем темпе 12%, оценка дисконтированием теряет доверие. Инвестор пересчитает модель со своим сценарием: выручка 600 млн рублей через 3 года при базовом росте 15% даёт оценку 120 млн, а при росте 5% в стресс-сценарии оценка падает до 45 млн. Расхождение в 2,7 раза — повод для снижения мультипликатора или отказа от сделки.
Стандартный блок для инвестора в модели — таблица чувствительности. Она показывает стоимость бизнеса при изменении двух ключевых параметров, например темпа роста выручки и валовой маржи. При росте 10% и марже 25% оценка составляет 68 млн рублей, при росте 20% и марже 35% — 145 млн. Таблица позволяет вести переговоры не об абстрактном потенциале, а о диапазоне стоимости и вероятности каждого сценария. Отдельный лист должен содержать таблицу долей: доли основателей, опционный пул 10%, конвертируемые займы и разводнение после текущего раунда. Пример: компания привлекла 15 млн рублей при оценке до инвестиций 45 млн, инвестор получает 25%, основатели размываются с 70% до 52,5%, опционный пул — до 7,5%.
Финансовая модель без стресс-сценария не отвечает на вопрос управления устойчивостью. Компания с базовой моделью знает, сколько заработает при выполнении плана. Компания с негативным и критическим сценариями знает, при каком уровне выручки через 4 месяца закончатся деньги, какой кредит закрывает разрыв и какую оценку можно удержать на переговорах. Инвестор не обязан верить в оптимистичный прогноз. Он должен увидеть, что компания понимает, где прогноз ломается, и имеет план действий на этот случай.