Финансовая модель застройщика для прогноза доходности рисков и питча инвестору
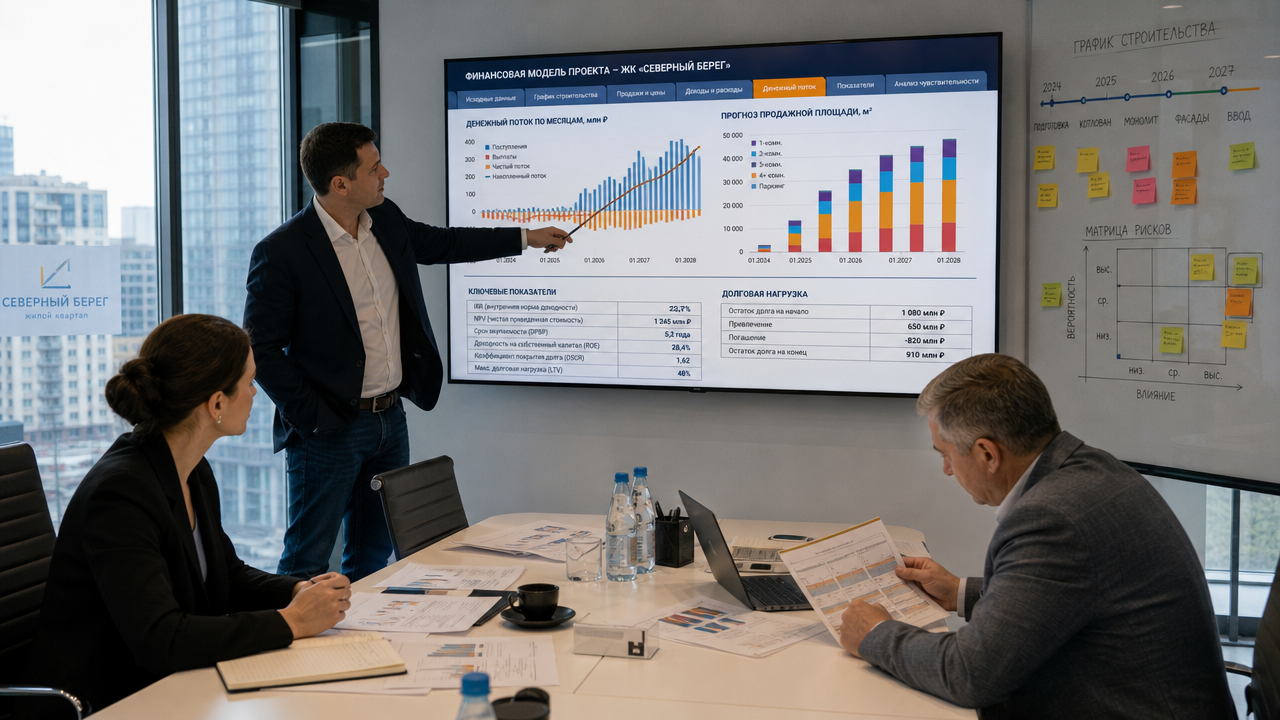
Инвестор на питче застройщика не читает 40-страничный бизнес-план. Он открывает прогнозную финансовую модель и проверяет три числа: срок возврата собственного капитала, IRR и остаток долга на дату ввода объекта. Построение финансовой модели проекта сводится к помесячному графику денег, а не к отчёту о прибыли. Модель может показать выручку 2,8 млрд руб. в первый год, но при эскроу-счетах эти деньги разблокируются через 24 месяца. Проект получится прибыльным по отчёту и неплатёжеспособным по кассе. Поэтому финансовая модель застройщика начинается не с выручки, а с дат поступления и выбытия денег.
Помесячный график платежей, а не годовой план
Финансовая модель застройщика строится снизу вверх: от количества проданных квадратных метров, графика продаж, сметы строительно-монтажных работ и графика выборки кредита. В отчёте о прибыли выручка признаётся, когда квартиры переданы дольщикам. В модели управления денежными средствами поступления от эскроу появляются после ввода дома и выполнения условий раскрытия счетов. Поэтому рабочий лист для инвестора и банка — это ДДС по месяцам на 36–48 месяцев, а не сводный ОПиУ по годам.
Возьмём проект на 20 000 кв. м продаваемой площади. Средняя цена квадратного метра — 140 000 руб., потенциальная выручка — 2 800 000 000 руб. Помесячная выручка считается по формуле Выручка_месяц = Проданная_площадь_квм Цена_квм График_оплаты. В первый квартал после открытия продаж застройщик реализует 6% площади, во второй квартал — 12%, в пиковые кварталы — 18%. Модель не ставит 2,8 млрд руб. в первый год, а разбивает сумму по договорам долевого участия (ДДУ) и срокам оплаты каждого договора.
При эскроу застройщик получает деньги дольщиков после ввода дома и выполнения условий раскрытия счетов, а не в момент подписания ДДУ. Если за 24 месяца строительства продано 70% площадей, на эскроу-счетах лежит 1 960 000 000 руб., но использовать их до ввода нельзя. Кассовый разрыв закрывает кредитная линия. В примере банк выдаёт 1 450 000 000 руб. траншами по мере стройки, а погашение происходит после раскрытия эскроу. Проценты за пользование траншами составляют 180 000 000 руб. при средней ставке 9% и среднем долге 1 000 000 000 руб. на 24 месяца.
Состав модели: выручка, смета, кредиты и налоги
Выручка и расходы на продажу
Юнит-экономика девелопера — это не CAC и LTV, а маржа с квадратного метра. При цене 140 000 руб. и полной себестоимости 105 000 руб. маржа с квадратного метра — 35 000 руб. Проектная маржа считается как Маржа_проекта = (Цена_квм - Себестоимость_квм) / Цена_квм. В нашем случае это 25%. Модель отдельно выделяет комиссию агентам и расходы на рекламу. Если комиссия за привлечение одного ДДУ составляет 4% от цены квартиры, то с каждого квадратного метра уходит 5 600 руб. Это 16% проектной маржи. Такую статью надо закладывать в блок продаж, а не прятать в общих административных расходах.
Смета с индексацией
Строительная себестоимость — самая волатильная строка финансовой модели застройщика. Ошибка в 10% по смете съедает 40% чистой прибыли проекта с маржой 25%. Модель делит затраты на земельный участок, проектирование и техусловия, СМР, подключение к сетям, маркетинг, проценты по кредиту и резерв. Смету СМР закладывают по аналогам, а затем индексируют помесячно. Если базовые строительные затраты — 62 500 руб./кв. м, а прогнозная инфляция материалов и работ — 0,8% в месяц, за 30 месяцев стоимость квадратного метра вырастет до 79 390 руб. Общая смета увеличится с 1 250 000 000 руб. до 1 588 000 000 руб. Модель с фиксированной сметой без индексации занижает расходы на 338 000 000 руб. и показывает инвестору несуществующую прибыль.
Затраты в базовом сценарии примера: земля — 300 000 000 руб., проектирование и разрешения — 100 000 000 руб., индексированная смета СМР — 1 400 000 000 руб., сети — 100 000 000 руб., маркетинг — 80 000 000 руб., проценты по кредиту — 180 000 000 руб., управление и резерв — 90 000 000 руб. Итого себестоимость — 2 250 000 000 руб. При выручке 2 800 000 000 руб. прибыль до налога — 550 000 000 руб., маржа по проекту — около 19,6%.
Кредиты и денежный поток
Банк в питче проверяет не только прибыль, но и коэффициент покрытия долга DSCR. Операционный денежный поток после ввода за 12 месяцев составляет 1 960 000 000 руб., сумма платежа по кредиту с процентами — 1 630 000 000 руб. DSCR = 1,20. Значение выше 1,15 может выглядеть приемлемо для заявки на проектное финансирование, но итоговая оценка зависит от требований банка. Отношение долга к итоговой себестоимости LTC = 1 450 000 000 / 2 250 000 000 = 64,4%. Долг выше 75% от себестоимости может увеличить ставку и привести к требованию дополнительного залога. Поэтому модель показывает график выборки и погашения кредита, а не просто общую сумму займа.
Финансовая модель управления бизнесом: ликвидность и план-факт
Финансовая модель управления бизнесом у застройщика решает одну задачу: не допустить остановки стройки при положительной чистой прибыли. Для этого модель строится в двух разрезах: помесячное планирование платежей и контроль расхода СМР по видам работ. Отклонение по статье «монолит» на 4% незаметно в отчёте о прибыли, но означает перерасход 50 000 000 руб. при смете 1 250 000 000 руб. План-факт по каждому подрядчику и этапу даёт возможность выявить стоп-фактор на раннем месяце, а не после закрытия квартала.
В ежемесячный отчёт управления входят:
- остаток на счёте и неиспользованный лимит по кредитной линии;
- выручка по зарегистрированным
ДДУи поступления на эскроу; - фактический расход по
СМРпротив актаКС-2; - просроченная кредиторская задолженность подрядчикам.
Применение продвинутых методов прогнозирования может снизить ошибку расчётов на 30–45%. Квартальная фиксация копит отклонение 90 дней, а за это время подрядчик успевает выйти из графика на два месяца. Модель управления должна быть итеративной: каждое фактическое значение месяца заменяет прогнозное и пересчитывает следующие 24 месяца.
Кассовый разрыв и срок финансового запаса
Для девелопера срок финансового запаса — это количество месяцев покрытия строительных платежей доступными остатками. Если на счетах и открытых траншах 250 000 000 руб., а средний расход на стройку — 90 000 000 руб. в месяц, запас составляет 2,8 месяца. Открытие новой кредитной линии или выход к новому инвестору занимает 4–6 месяцев. Поэтому в модель закладывают начало переговоров при запасе 7–8 месяцев. Застройщик, пришедший с двумя месяцами запаса, теряет позицию в переговорах и может согласиться на более высокую ставку или оценку ниже на 20–30%.
Показатели для питча инвестору
На слайде для инвестора помещаются не выручка и прибыль, а денежный поток на собственный капитал и три производные: NPV, IRR, MOIC. Для проекта с собственным капиталом 650 000 000 руб. и возвратом инвестору 1 170 000 000 руб. за 30 месяцев:
MOIC = 1 170 000 000 / 650 000 000 = 1,80x;IRRпри единовременном возврате через 30 месяцев — около 27,9%;NPVпри ставке дисконтирования 20% — около −31 000 000 руб.
Формулы в модели выглядят так:
NPV = -Собственный_капитал + Возврат / (1 + r)^(Срок_в_годах)
IRR = r, при которой NPV = 0
Инвестор смотрит на IRR собственного капитала, а не на рентабельность продаж. Проект с маржой 25% может дать инвестору 12% годовых, если деньги заморожены на пять лет. И наоборот: при марже 18% и быстром выходе за 24 месяца инвестор получает 28% годовых. Поэтому в питче сразу показывают срок выхода и MOIC, а не только прибыль проекта.
В пакет для инвестора входят две модели. Прогнозная финансовая модель застройщика показывает помесячный денежный поток, график выборки кредита, IRR на собственный капитал, NPV и достаточность залога. Операционная модель управления бизнесом показывает план-факт по строительным затратам, остатки на счетах, лимит кредитной линии и отклонения по подрядчикам. Если на слайде нет этих двух блоков, разговор об оценке компании заканчивается на первом уточняющем вопросе.
Риски и сценарный анализ: вилка вместо одной точки
Прогнозная финансовая модель показывает не один вариант, а три сценария: базовый, стрессовый и оптимистичный. База в примере — продажа 20 000 кв. м по 140 000 руб. за квадратный метр, индексированная смета СМР — 1 400 000 000 руб., прибыль до налога — 550 000 000 руб. Стрессовый сценарий меняет три входных параметра: цена падает до 119 000 руб./кв. м, продано 90% площади, смета СМР растёт ещё на 15%. Выручка падает до 2 142 000 000 руб., общая себестоимость растёт до 2 460 000 000 руб., убыток составляет 318 000 000 руб. Проект из питча с IRR 27,9% становится убыточным.
В модель рисков закладывают следующие входные отклонения:
- ценовой дисконт: падение цены на 10–20% к базовому уровню;
- темп продаж: снижение на 30–50% от плана;
- удорожание стройки: индекс 12–15% сверх индексированной сметы;
- ставка проектного финансирования: плюс 3–5 процентных пунктов.
Сценарный анализ показывает, при каком сочетании факторов проект теряет собственный капитал. Если падение цены на 10% и замедление продаж на 20% ещё сохраняют MOIC на уровне 1,0–1,2x, то одновременный рост сметы на 15% обнуляет доход инвестора. Это конкретный переговорный аргумент: инвестор понимает, какой запас прочности у проекта и при каком сценарии он выходит в ноль.
Что инвестор просит показать на встрече
Инвестор проверяет не сложность модели, а управляемость ключевых параметров. В прогнозной финансовой модели он ищет дату ввода, график продаж, смету с индексацией, ставку по кредиту и график погашения. В модели управления бизнесом — план-факт по расходам, отклонение по себестоимости и остаток ликвидности на ближайшие 12 месяцев. Модель с одним сценарием и без помесячного ДДС инвестор не смотрит. Ему нужна вилка сценариев, где видно, при каком изменении цены или сметы проект перестаёт возвращать капитал.