Финансовая модель строительства и ГЧП убедит инвестора
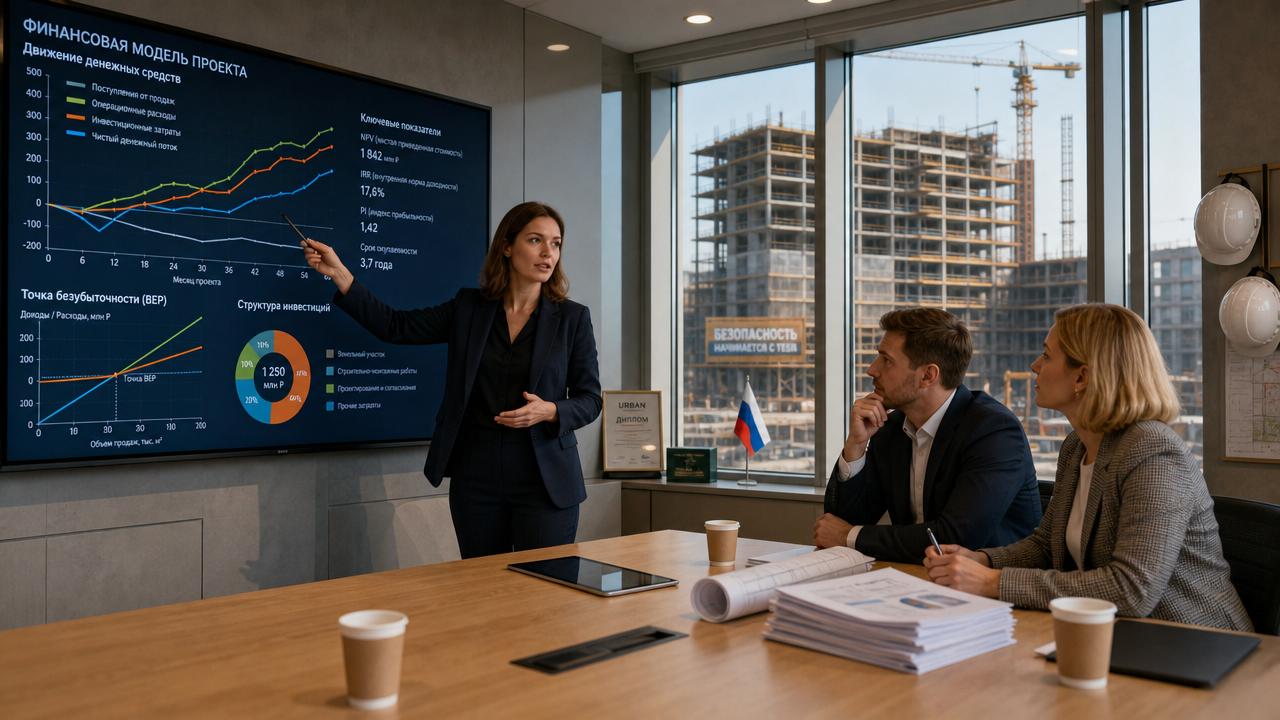
Инвестор в строительный проект и в ГЧП смотрит не на рендеры фасадов, а на таблицу, где денежный поток сходится с графиком капитальных затрат и платежами концедента. Финансовая модель объекта строительства должна отвечать на три вопроса: хватит ли средств до ввода в эксплуатацию, какой денежный поток генерирует объект после запуска и какую доходность получает инвестор на вложенные средства. Если модель не показывает кассовые разрывы по месяцам и не считает чистую приведённую стоимость, внутреннюю норму доходности и срок окупаемости, разговор об инвестициях не начинается.
Составление финансовой модели объекта строительства
Финансовая модель строительного объекта отличается от модели кофейни или цифрового сервиса графиком затрат. Здесь основной риск — не только спрос, но и удорожание капитальных затрат и сдвиг сроков. В модели должны быть связаны вводные параметры, график строительных затрат с резервами, источники финансирования, операционные доходы после ввода и расчёт денежного потока с налоговой нагрузкой.
Первый блок — смета капитальных затрат с разбивкой по этапам. В неё входят строительно-монтажные работы, оборудование, сети, проектирование и экспертиза. В модель закладывают резерв на удорожание материалов и другие непредвиденные расходы. Без такого резерва расчёт может оказаться слишком оптимистичным: за время строительства стоимость ресурсов меняется, а задержка работ увеличивает общие расходы.
Второй блок — график авансирования подрядчиков. Модель должна показывать, сколько денег уходит подрядчику в виде авансов и как эти авансы закрываются актами выполненных работ. При этом стройка финансируется неравномерно: расходы распределяются по этапам, а на пусконаладочные работы и завершение проекта выделяется отдельный объём средств. Кассовый разрыв возникает, когда аванс уже выдан, а выручка от эксплуатации или аренды ещё не поступает.
Третий блок — операционные доходы после ввода. Для объекта нужно задать ставку аренды или тариф, предполагаемую загрузку и операционные расходы. На их основе рассчитываются выручка и чистый операционный доход. Затем денежный поток дисконтируют на выбранном горизонте и определяют чистую приведённую стоимость и внутреннюю норму доходности. Эти показатели инвестор сравнивает с альтернативными вариантами вложений.
Финансовая модель ГЧП: фиксируем допущения и риски
Финансовая модель ГЧП строится по другой логике: инвестор получает доход не только из рыночной аренды, но и из платежей государства или тарифной выручки. Поэтому книга допущений становится юридически значимым документом. В ней фиксируют исходные параметры, условия расчётов и порядок защиты интересов сторон.
В модели ГЧП первым блоком идут капитальные затраты с резервами, а источником возврата средств может быть плата концедента. Из неё концессионер покрывает эксплуатационные расходы, налоги и возвращает вложения. Доходность проекта оценивают с учётом срока соглашения, условий финансирования и распределения рисков.
Макроэкономические параметры в ГЧП влияют на модель напрямую. Изменение ключевой ставки, инфляции и стоимости долга может увеличить финансовую нагрузку на концессионера. В расчёт закладывают формулы индексации и корректировки платежей, если это предусмотрено соглашением. Такой подход помогает оценить риск кассового разрыва при изменении условий финансирования.
Третий блок модели ГЧП — распределение рисков: перерасход капитальных затрат, снижение загрузки объекта, рост тарифов на коммунальные ресурсы и изменение законодательства. Каждый риск нужно присвоить стороне. Например, условия соглашения могут возлагать риск изменения нормативов на концедента, а риск удорожания строительства — на концессионера в установленных пределах. Порядок компенсации превышения этих пределов также должен быть отражён в модели. Без такого распределения финансовая модель ГЧП не пройдёт полноценную экспертизу.
Защита финансовой модели перед инвестором
Защита финансовой модели начинается с трёх сценариев: базового, консервативного и стрессового. Базовый отражает расчётные показатели проекта. Консервативный предполагает более низкую загрузку, меньшую ставку аренды и рост капитальных затрат. Стрессовый объединяет неблагоприятные изменения и задержку ввода. По нему инвестор видит, при каких условиях доходность снижается, а проект становится убыточным.
Каждое допущение в модели нужно подтвердить источником. Ставку аренды обосновывают данными по сопоставимым объектам, рост стоимости строительства — отраслевой статистикой, а загрузку — анализом спроса и предварительными договорами. Аналитик инвестора проверяет не только формулы, но и происхождение исходных данных.
Анализ чувствительности — это таблица, где меняется один параметр и рассчитывается изменение чистой приведённой стоимости. В неё можно включить изменение ставки дисконтирования, снижение арендной ставки, рост капитальных затрат, задержку ввода, падение загрузки и увеличение стоимости кредита. По каждой строке показывают, как меняется результат и какой запас прочности остаётся. Если при росте капитальных затрат чистая приведённая стоимость становится отрицательной, инвестор ожидает объяснения по резервам и мерам защиты проекта.
Пояснительная записка к модели должна содержать формулы и ссылки на листы электронной таблицы. Вместо общих слов о большом рынке указывают конкретные расчёты: NPV = Σ CF_t / (1 + r)^t - CAPEX, где CF_t — чистый денежный поток периода, r — ставка дисконтирования, а CAPEX — капитальные затраты. Инвестор сопоставляет формулу в ячейке с пояснительной запиской и проверяет логику расчётов.
Частые ошибки при составлении модели
Первая ошибка — отсутствие резерва на оборотный капитал. В строительстве между оплатой подрядчику и получением арендной выручки проходит время. Модель должна показывать отрицательный денежный поток на этом этапе и источник его покрытия: собственные средства, кредитную линию или авансы будущих арендаторов. Если на графике появляется дефицит, а источник финансирования не указан, расчёт теряет убедительность.
Вторая ошибка — игнорирование налогов. В модели учитывают налог на добавленную стоимость при строительстве, налог на имущество после ввода и налог на прибыль от операционной деятельности. Если обязательные платежи не включены, доходность проекта оказывается завышенной.
Третья ошибка — слишком оптимистичный прогноз выручки в ГЧП. Концессионер может заложить платёж концедента, но не учесть задержку после подписания актов. В модели ГЧП денежный поток нужно разносить по фактическим датам поступления средств, а не распределять равномерно по месяцам. Задержка платежа создаёт кассовый разрыв, который нужно закрывать заранее определённым источником финансирования.
Четвёртая ошибка — перегруженность модели лишними деталями. Большое количество листов и вводных параметров затрудняет проверку. В основной модели достаточно оставить вводные параметры, расчёт денежного потока и анализ чувствительности. Детали смет и договоров выносят в приложения, а в основной части сохраняют ключевые параметры. Инвестор должен быстро найти ответ на два вопроса: какова доходность проекта и когда денежный поток становится положительным.