Финансовая модель проекта в Excel привлечёт капитал
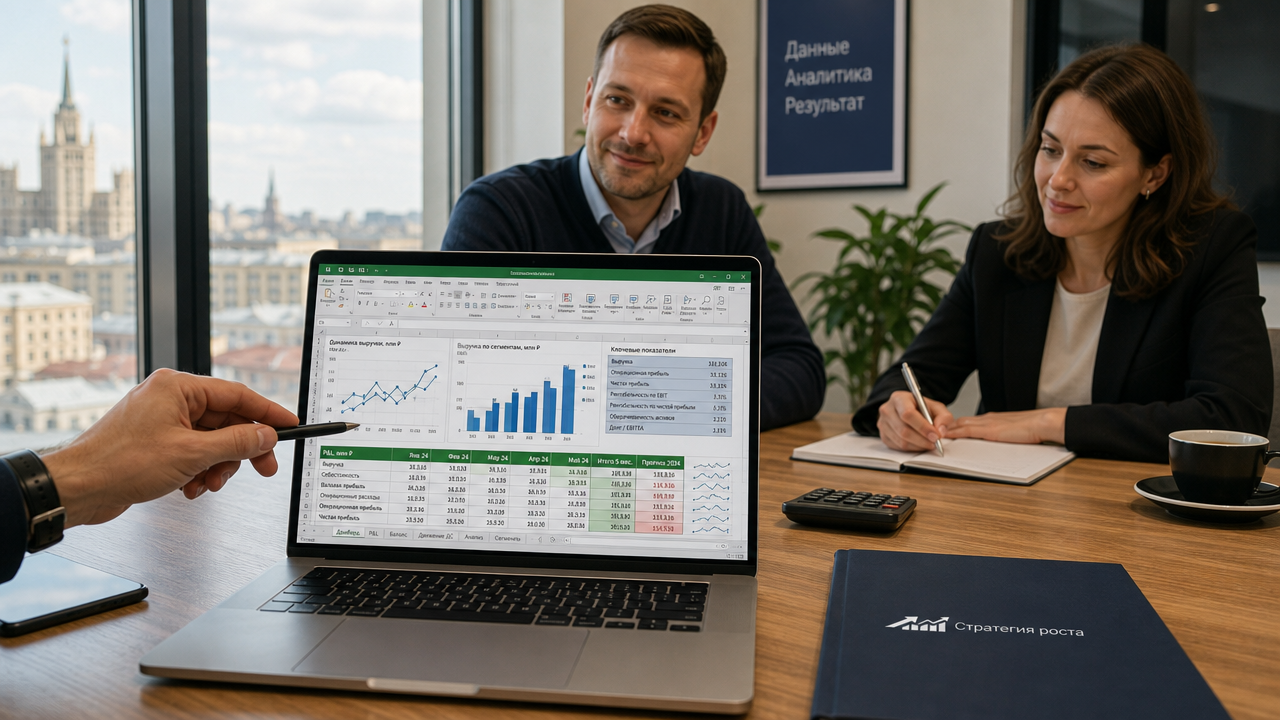
Инвестор не читает финансовую модель ради удовольствия. Он ищет ответ на два вопроса: сколько денег требуется, когда они вернутся и при каких допущениях. Файл fin_model.xlsx на 47 листах с перекрёстными ссылками без логики закрывают за 60 секунд. Рабочая модель — это 6–8 вкладок, на которых видны выручка, постоянные и переменные расходы, EBITDA, денежный поток, запас денежных средств и сценарии. Покажем, как собрать такой файл, чтобы банк или фонд перешёл к обсуждению условий сделки, а не запросил внешний аудит за ваш счёт.
Как выглядит файл, который открывают до конца
Обязательные вкладки финансовой модели xlsx
Инвестор или кредитный аналитик открывает модель и первым делом ищет лист «Допущения». Если его нет, файл уже под подозрением: цифры зашиты внутри формул, и проверить логику невозможно. Финансовая модель xlsx строится по единому стандарту: формулы читаются слева направо, одна строка — одна цель, скрытые листы отсутствуют. Минимальный набор вкладок выглядит так:
- Дашборд с ключевыми метриками: чистая приведённая стоимость, внутренняя норма доходности, запас денежных средств, рентабельность по EBITDA, коэффициент покрытия долга и срок окупаемости.
- Допущения с параметрами: цена, средний чек, конверсия, стоимость привлечения клиента, темпы роста, ставка дисконтирования, инфляция.
- Выручка: разбивка по продуктам, каналам, сегментам, месяцам или кварталам.
- Операционные расходы: постоянные и переменные расходы, персонал, налоги, аренда, маркетинг.
- Капитальные затраты: оборудование, ремонт, лицензии, оборотный капитал.
- Отчёт о прибылях и убытках по методу начисления.
- Денежный поток с реальными поступлениями и списаниями.
- Расчёты чистой приведённой стоимости, коэффициента покрытия долга и обслуживания долга.
- Сценарии: базовый, пессимистичный, оптимистичный.
Меньше вкладок — лучше, но каждая вкладка обязана отвечать на один вопрос. Например, лист выручки показывает формулу Объём продаж Средний чек Конверсия, а не статичное число 8,4 млн рублей. Инвестор меняет конверсию с 2,3% на 1,9%, и вся модель пересчитывается автоматически.
Формирование финансовой модели проекта: параметры до выручки
Формирование финансовой модели проекта начинается с параметров, которые предоставляют отделы продаж, управления персоналом и производства. Выручка считается через объём продаж и средний чек с учётом воронки, а данные должны поступать из реальных подразделений, а не из головы основателя. Вынесите на лист допущений все цифры, которые инвестор захочет менять: цену, конверсию, налоги, инфляцию, ставку дисконтирования. Для онлайн-сервиса пример выглядит так: стоимость привлечения клиента — 1200 рублей, доход от клиента за весь период — 8400 рублей, конверсия в покупку — 2,3%, средний чек — 5900 рублей. Если канал трафика меняется, модель пересчитывает выручку без ручной правки формул.
Ошибка начинающих — зашивать допущения внутри ячеек выручки. Если в формуле =B20,15 вместо ссылки на допущение =B2Конверсия, модель превращается в чёрный ящик. Инвестор не сможет проверить, откуда взялась маржа 22%, и просто заложит дисконт 30–50% к запрашиваемой оценке. Прозрачность параметров — это не удобство, а переговорная позиция.
Выручка, расходы и прибыль: три отчёта в одном файле
Отчёт о прибылях и убытках и денежный поток не дублируют друг друга
Отчёт о прибылях и убытках показывает прибыль по методу начисления, а денежный поток — реальное движение денег. Инвестор видит ситуацию, когда прибыль за квартал составляет 5 млн рублей, но кассовый разрыв — 2 млн рублей из-за отсрочки платежей от клиентов на 60 дней. Модель без прямого расчёта денежного потока искажает картину: основатель показывает красивый отчёт о прибылях и убытках, а компания не может выплатить зарплату. Формула проста: EBITDA = Выручка - Переменные расходы - Постоянные расходы; операционная прибыль равна EBITDA за вычетом амортизации. Для примера: выручка — 10 млн, переменные расходы — 4 млн, постоянные расходы — 3 млн, амортизация — 0,5 млн. EBITDA равна 3 млн, операционная прибыль — 2,5 млн. Если аренда оплачивается предоплатой за полгода, в денежном потоке в первый месяц уходит 1,8 млн при нулевых поступлениях. Это и есть разница между начислением и деньгами.
Модель оценки финансового состояния: коэффициенты для кредитора
Кредитный комитет смотрит не только на рост выручки, но и на способность обслуживать долг. Модель оценки финансового состояния для банка строится вокруг коэффициентов, необходимых для стресс-тестирования: чистой приведённой стоимости, коэффициента покрытия долга и анализа чувствительности. Ключевой показатель для заёмщика — DSCR = EBITDA / (Проценты + Погашение основного долга). Ориентир для кредита может находиться в диапазоне от 1,2 до 1,5. Пример: EBITDA — 28 млн рублей в год, платежи по кредиту — 14 млн рублей процентов и 6 млн рублей основного долга. DSCR = 28 / 20 = 1,4. Если ставка вырастает на 2 процентных пункта, DSCR падает до 1,2, и условие кредитного договора может быть нарушено.
Чистая приведённая стоимость и внутренняя норма доходности рассчитываются для инвестиционных проектов. При ставке дисконтирования 18% чистая приведённая стоимость должна быть положительной. Если внутренняя норма доходности составляет 17%, инвестиционный фонд может отказаться от проекта: доходность не покрывает риск. В кредитном проекте для концессии или государственно-частного партнёрства банк может требовать положительную чистую приведённую стоимость и коэффициент покрытия долга выше 1,15 на весь срок. Поэтому в модели делают отдельный лист с расчётом резервов и стресс-тестом, чтобы показать поведение компании при падении выручки на 20% или росте ключевой ставки на 3 процентных пункта.
Отраслевая специфика: финансовая модель гостиницы
Расчёт загрузки, среднего тарифа и выручки на номер
Финансовая модель гостиницы строится на горизонте 12–60 месяцев. Ключевые метрики для номерного фонда: загрузка, средний тариф и выручка на номер. Формула дневной выручки от номеров: Выручка на номер = Загрузка Средний тариф, а месячная выручка: Количество номеров Загрузка Средний тариф Количество дней. Пример для отеля на 60 номеров: загрузка — 65%, средний тариф — 4000 рублей. Дневная выручка от номеров: 60 0,65 4000 = 156 000 рублей. Годовая выручка номерного фонда — 56,94 млн рублей. К ней добавляют питание, конференц-услуги, парковку и прачечную. Дополнительные услуги также следует отражать отдельными строками, чтобы не смешивать их с доходом от номерного фонда.
Ошибка в гостиничной модели — завышенная начальная загрузка. Основатель ставит 85% с первого месяца, а рынок в регионе по отраслевым отчётам держит 55–60%. Инвестор проверяет это по сопоставимым объектам и данным рынка. Средний тариф также не растёт линейно: сезонность даёт разброс от 2800 рублей в низкий сезон до 5200 рублей в высокий. Модель должна учитывать 12 месяцев с разной загрузкой, а не среднее годовое значение.
Капитальные затраты и ремонтный фонд в гостиничной модели
Через 5–7 лет номер требует реновации: замены кроватей, текстиля, коврового покрытия и сантехники. В модель закладывают резерв на замену мебели и оборудования в размере 4–6% от годовой выручки. При выручке 80 млн рублей резерв составит 3,2–4,8 млн рублей в год. Если его не отразить в капитальных затратах, операционная прибыль к третьему году выглядит завышенной, а к седьмому году отель физически устареет, и выручка на номер может снизиться. Кредитор, финансирующий строительство или покупку гостиницы, проверяет два блока: операционные расходы — фонд оплаты труда, коммунальные услуги, управление и маркетинг — и капитальные вложения. Финансовая модель гостиницы без ремонтного фонда будет неполной.
Ошибки, из-за которых инвестор просит переделать файл
Завышенные допущения и отсутствие сценарного анализа
Инвесторы отвергают как слишком скромные, так и нереалистичные цифры. Типичный пример: стартап ставит рост выручки 40% в месяц без роста стоимости привлечения клиента и получает к третьему году оборот 2 млрд рублей при команде из пяти человек. Это не модель, а фантазия. Рабочая модель содержит минимум три сценария: базовый, пессимистичный и оптимистичный. Пессимистичный сценарий снижает конверсию с 2,3% до 1,5% и повышает стоимость привлечения клиента с 1200 до 1800 рублей. Оптимистичный допускает рост среднего чека на 10% и снижение оттока. Инвестор смотрит, при каком сценарии компания выживает. Если запас денежных средств при пессимистичном сценарии меньше 6 месяцев, раунд откладывается до улучшения показателей.
Запас денежных средств и чувствительность
Запас денежных средств — это количество месяцев, которое компания проживёт на текущем счёте при неизменных тратах. Если на счёте 6 млн рублей, а расход составляет 1,5 млн в месяц, запас равен 4 месяцам. Раунд в среднем закрывается за 5–7 месяцев, поэтому выходить к инвестору нужно при запасе 8–9 месяцев. Модель показывает это число на дашборде первым пунктом. Таблица чувствительности строится для чистой приведённой стоимости при изменении цены и объёма. Пример: чистая приведённая стоимость проекта — 25 млн рублей при ставке 20%. При падении выручки на 15% показатель становится отрицательным и составляет минус 5 млн рублей. Инвестор видит порог устойчивости и закладывает в оценку риск. Если показатель положителен только при оптимистичных допущениях, просите деньги на ранней стадии. Инвестиционный фонд скорее войдёт в проект с низкой текущей оценкой, чем поверит в идеальный сценарий.
Как защитить модель перед инвестором
Дашборд и пять цифр
Дашборд в модели xlsx должен показывать пять чисел: требуемые инвестиции, срок окупаемости, чистую приведённую стоимость, внутреннюю норму доходности и рентабельность по EBITDA за третий год. Пример: «Просим 30 млн рублей, чистая приведённая стоимость — 45 млн при ставке 18%, внутренняя норма доходности — 34%, точка безубыточности — на 14-м месяце, рентабельность по EBITDA за третий год — 22%». Инвестор открывает файл, видит эти цифры на первом листе и сам решает, углубляться ли в допущения. Не раздувайте дашборд графиками и декоративными элементами. Достаточно таблицы 5 на 5 и одного графика денежного потока по месяцам.
Обучение и проверяемость модели
Модель передают заказчику с обучением. В инвестиционном процессе это означает, что инвестор должен сам открыть файл, поменять параметр и увидеть пересчёт. Макросы в модель добавлять не следует: корпоративная политика многих фондов блокирует их запуск из соображений безопасности. Все зависимости строятся на обычных формулах и связях. Проверьте модель на трёх сценариях за 5 минут: измените ставку дисконтирования, загрузку отеля или стоимость привлечения клиента. Если файл не пересчитывается, отдайте его аудитору до встречи с инвестором. Каждая лишняя неделя на проверку формул — это потерянная переговорная позиция.
Модель оценки финансового состояния для кредитного комитета и инвестиционная модель для акционера различаются. В одном файле сделайте два блока: кредитный кейс с коэффициентом покрытия долга и условиями кредитного договора, инвестиционный кейс с внутренней нормой доходности и стоимостью проекта на выходе. Для гостиницы заём — 150 млн рублей, EBITDA — 28 млн, коэффициент покрытия долга — 1,4. Для акционера внутренняя норма доходности при продаже через 7 лет — 29%. Эти цифры в одном файле позволяют вести переговоры и с банком, и с инвестиционным фондом без пересборки модели.