Финансовая модель проекта помогает инвестору принять решение
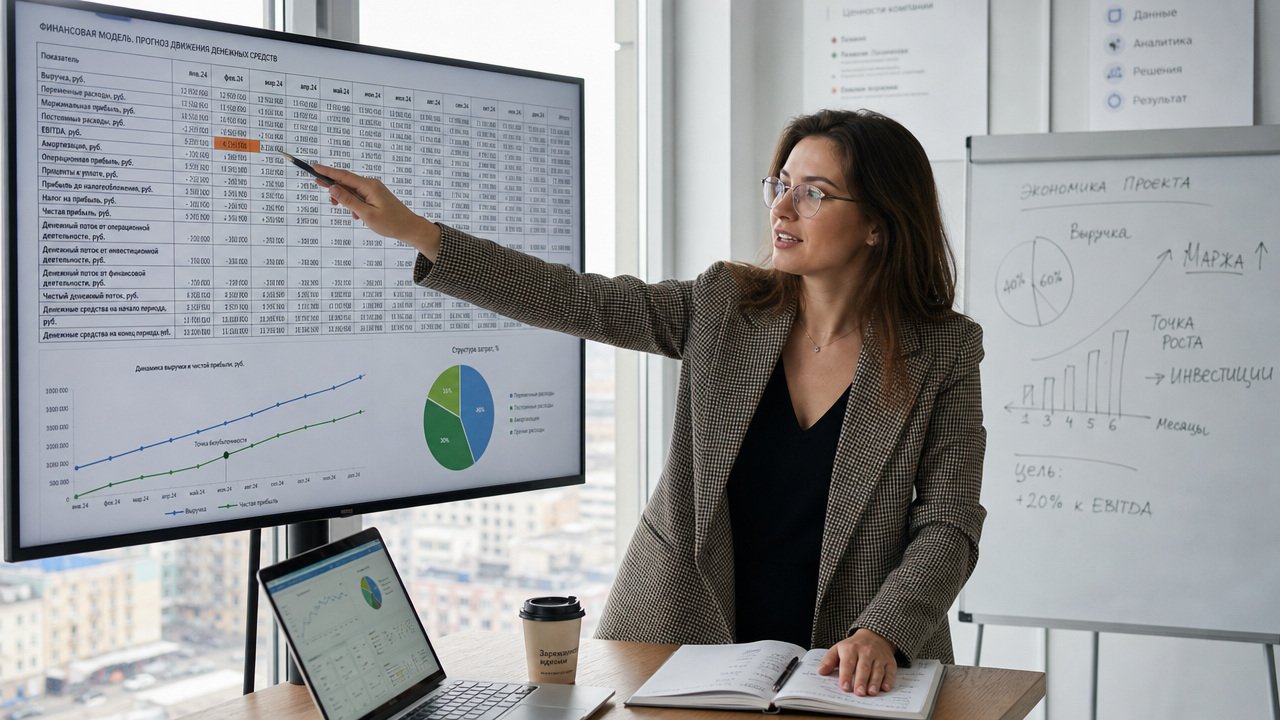
Представьте: инвестор открывает вашу презентацию и за 90 секунд решает, продолжать анализ или закрыть файл. На слайде с изображением финансовой модели и графиком резкого роста выручки он ищет три цифры: стоимость привлечения клиента — 1200 рублей, доход от клиента за весь период — 8400 рублей и срок окупаемости клиента — 4 месяца. Если вместо этих чисел видит график с подписью «рынок триллион рублей», деньги могут уйти к другому проекту с понятной таблицей. Финансовая модель проекта — это не украшение к презентации, а калькулятор, который показывает, сколько рублей вы тратите на входе и сколько получаете на выходе за конкретный период.
Что инвестор проверяет в таблице финансовой модели бизнеса
Таблица финансовой модели бизнеса связывает выручку, расходы и капитал в единую логику помесячных расчётов на 24–36 месяцев. Первый блок, который смотрит фонд, — экономика одной сделки. Для сервиса с подпиской это средний чек 5900 рублей при конверсии сайта в оплату 2,3% и стоимости привлечения одного клиента 1200 рублей. Если доход от клиента за 12 месяцев составляет 8400 рублей, а маржинальная прибыль с клиента — 5100 рублей, тогда стоимость привлечения окупается через 4 месяца, и модель выдерживает масштабирование трафика.
Второй блок — прогноз выручки через воронку, а не через процент роста «от достигнутого». Возьмите месячный бюджет на продвижение 300 тысяч рублей и среднюю цену клика 25 рублей. Получаете 12 000 визитов. При конверсии в заказ 1,4% выходит 168 заказов. Из них оплачивают 67%, то есть 113 оплаченных заказов. Умножьте число заказов на средний чек 5900 рублей — месячная выручка от нового трафика составит 666 700 рублей. Эта цифра проверяема, в отличие от гипотетического роста «в 3 раза за квартал».
Третий блок — отчёт о движении денежных средств и запас денег до их исчерпания. Если на счёте 6 млн рублей, а ежемесячный расход на команду, аренду, серверы и продвижение равен 1,5 млн рублей, у компании остаётся 4 месяца до нуля. Проекту важно заранее рассчитать запас средств и сроки привлечения нового финансирования. Расчёт движения денежных средств показывает, когда наступят кассовые разрывы и какой транш потребуется, чтобы их закрыть.
От черновика до рабочего инструмента: как собрать таблицу без ошибок
Начните с шаблона электронной таблицы, где строки — это месяцы, а столбцы — статьи доходов и расходов. Для розничного магазина таблица включает выручку по товарным группам, закупочную стоимость, аренду, фонд оплаты труда, налоги и оборотный капитал. Для сервиса с подпиской добавьте строки: новые подписки, отток клиентов — 5% в месяц, расходы на размещение данных и амортизация разработки. Не усложняйте модель на старте: достаточно 40–60 строк и 36 столбцов с формулами.
Ключевой принцип — каждая цифра выручки раскладывается на проверяемые предпосылки. Плохая строка: «рост выручки 40% в месяц». Хорошая строка: Выручка = Трафик × Конверсия_в_заказ × Доля_оплаты × Средний_чек. Первая цифра 40% может сохраняться два месяца, а затем упереться в ёмкость канала. Вторая позволяет менять параметр цены клика и сразу видеть эффект на прибыль. Инвестор просит сценарий «минус 30% конверсии» — вы за 10 минут показываете, что при оплате 75 заказов выручка падает до 442 500 рублей, а запас денег сокращается до 3 месяцев. Это управление рисками, а не абстрактная «чувствительность к рыночным условиям».
Отдельная строка — налоги и НДС. Если вы работаете на общей системе налогообложения, НДС 20% добавляется к выручке по ставке выручка × 20/120, а налог на прибыль 20% считается от разницы доходов и расходов без НДС. Для упрощённой системы «доходы минус расходы» 15% формула проще: (Выручка − Подтверждённые_расходы) × 0,15. Ошибка в учёте НДС на 2 млн рублей квартальной выручки даёт расхождение с реальным движением денежных средств на 333 тысячи рублей — такой промах инвестор заметит при просмотре отчёта о прибылях и убытках.
Калькулятор финансовой модели: быстрые метрики для первого скрининга
Онлайн-калькулятор финансовой модели решает задачу экспресс-оценки проекта без построения полной таблицы. Вы вводите данные об инвестициях, ежемесячных доходах и расходах, а система автоматически рассчитывает NPV — чистую приведённую стоимость, IRR — внутреннюю норму доходности, PI — индекс рентабельности — и срок окупаемости. Например, при стартовых инвестициях 5 млн рублей, ежемесячном чистом денежном потоке 150 тысяч рублей с ростом 10% в год и ставке дисконтирования 18% калькулятор может показать NPV за 5 лет 1,2 млн рублей, IRR 24% и простой срок окупаемости 33 месяца. Если IRR ниже ставки дисконтирования, проект не создаёт стоимость, и его финансовые расчёты требуют пересмотра.
Инструмент полезен для сравнения трёх сценариев запуска: консервативного с ростом 5% в год, базового — 10%, агрессивного — 25%. В каждом варианте вы видите, как меняются NPV и срок возврата денег. Расхождение между сценариями в 2–3 раза по NPV — сигнал, что проекту нужен стресс-тест. Калькулятор не заменяет детальную таблицу финансовой модели бизнеса, но позволяет отсечь слабые гипотезы до встречи с фондом.
Ограничение онлайн-калькуляторов — отсутствие графиков по отдельным продуктам и воронке. Вы получите общие метрики, но не увидите, что при цене лида 3500 рублей и конверсии в оплату 8% стоимость привлечения клиента составляет 43 750 рублей, а доход от клиента при среднем чеке 120 000 рублей и марже 35% равен 42 000 рублей. Проект убыточен на уровне одной сделки, хотя суммарный NPV может быть положительным за счёт первых крупных клиентов. После калькулятора возвращайтесь к таблице с помесячной детализацией.
Книги по финансовым моделям: что читать, чтобы не переделывать модель трижды
Книги по финансовым моделям сокращают путь от новичка до аналитика. Третье издание книги «Финансовое моделирование» посвящено учёту НДС, налогу на прибыль, макросам и циклическим ссылкам на конкретных примерах. Глава о циклических ссылках объясняет, как настроить расчёт процентных платежей, когда сумма долга зависит от денежного потока, а денежный поток — от процентных платежей. Без этого знания модель может выдать ошибку #REF! или зациклиться.
Подборка учебных материалов по оценке бизнеса дополняет основную книгу пособиями по оценке компаний и инвестиционному анализу. Метод дисконтированных денежных потоков наглядно показывает, как посчитать текущую стоимость арендного платежа 100 тысяч рублей в месяц на 10 лет при ставке 12%: это формула PV = Сумма_платежей / (1 + ставка)^период. На таком примере проще понять, почему инвестор может требовать ставку дисконтирования 30–40% для венчурных проектов, а не ставку банковского депозита.
Практический совет: после прочтения главы о построении отчёта о движении денежных средств сразу открывайте свой шаблон и вносите формулы. Книга без применения остаётся теорией. Через неделю у вас будет рабочая версия с вкладками «Воронка», «Движение денежных средств», «Отчёт о прибылях и убытках» и «Чувствительность». Такая структура позволяет быстро отвечать на вопросы инвестора: «Что будет с прибылью при росте цены клика на 40%?» Ответ: при бюджете 300 тысяч рублей и цене клика 35 рублей визитов станет 8571, заказов — 120, оплат — 80, выручка упадёт до 472 000 рублей, а маржинальная прибыль сократится на 194 700 рублей. Так разговор переходит к экономике сделки, а не к спору о потенциале рынка.
Где взять готовые решения и сколько стоит разработка индивидуальной модели
Готовые шаблоны экономят время на первом этапе. Один из распространённых шаблонов финансовой модели использовали 12 000 и более компаний; он включает воронку продаж, расчёт точки безубыточности и план кассовых разрывов. Файл можно скачать бесплатно, но его потребуется настроить под специфику бизнеса: для производственной компании нужно добавить складские остатки и себестоимость списания по методу ФИФО, для агентства — строки «предоплаты клиентов» и «выплаты подрядчикам». Отдельные конструкторы финансовых моделей позволяют вести многовалютные расчёты, учитывать несколько юридических лиц и проектов в одном файле, работать без интернета и использовать встроенные инструкции. Возможности зависят от версии, размера модели и срока использования.
Стоимость индивидуальной финансовой модели рассчитывается по пяти параметрам: сфере проекта, цели, стадии, срокам разработки и уровню детализации. Модель для привлечения финансирования с расчётом по отдельным продуктам, тремя сценариями и стресс-тестом кассовых разрывов будет сложнее базовой модели. Модель для банковского кредита обычно включает баланс, отчёт о прибылях и убытках, движение денежных средств и расчёт коэффициентов покрытия долга. На ранней стадии не нужно переплачивать за сложную архитектуру: возьмите бесплатный шаблон, заполните реальные цифры за 3 месяца и добавьте 2–3 сценария роста. Инвестор смотрит не на красоту графиков, а на то, понимаете ли вы разницу между начисленной выручкой и поступившими деньгами.
Перед отправкой проверьте: в вашей модели есть строка чистый денежный поток на конец месяца, которая ни разу не опускается ниже нуля в базовом сценарии? Вы можете за 15 минут поменять цену продукта с 5900 до 4900 рублей и увидеть новый срок окупаемости стоимости привлечения клиента? Если на оба вопроса ответ «да», таблица готова к разговору с инвестором. Если нет — вернитесь к расчёту воронки и движения денежных средств: красивый слайд с графиком не заменит рабочий калькулятор, который считает деньги.