Финансовая модель предприятия в программе покажет инвестору устойчивость бизнеса
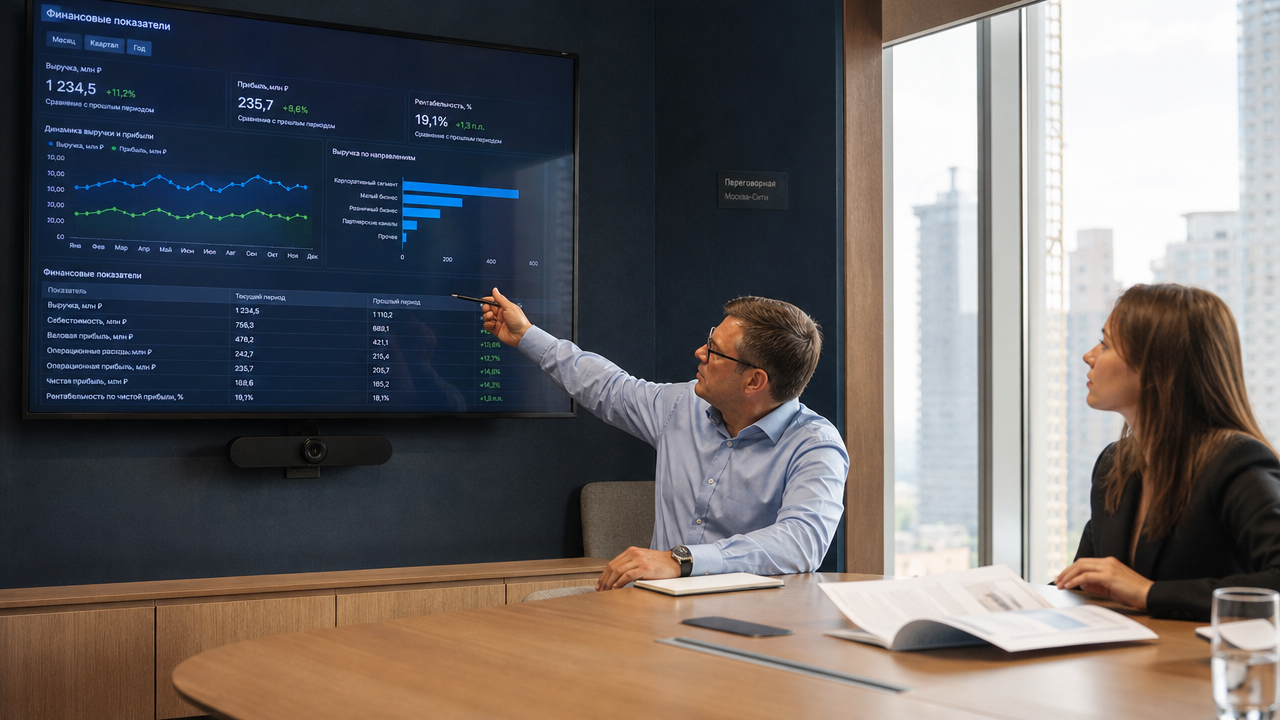
Инвестор открывает финансовую модель и через первые 10 минут решает, продолжать разговор или закрыть файл. Он ищет три блока: прогноз денежного потока на 36 месяцев, расчёт точки безубыточности и модель финансового состояния предприятия с коэффициентами ликвидности и вероятности банкротства. Если вместо этого он видит набор вкладок без логики, деньги уходят в проект с понятной математикой. В этой статье разберём, как собрать модель в программе, какие модели финансовой математики встроить в расчёты и как показать инвестору реальное состояние бизнеса на примере типовых шаблонов государственного института развития.
Сначала данные, потом формулы: структура финансовой модели
Финансовая модель предприятия описывает все денежные потоки в трёх документах: отчёте о движении денежных средств (ОДДС), отчёте о прибылях и убытках (ОПУ) и балансе. ОДДС фиксирует реальные поступления и списания по счетам, ОПУ показывает начисленную выручку и расходы, баланс отражает активы, обязательства и собственный капитал на конец периода. Без этой тройки модель превращается в калькулятор маржи, который не отвечает на вопрос о кассовых разрывах. При выручке 5 млн рублей в месяц и отсрочке платежа 60 дней на счёте может быть 0 рублей, потому что клиенты ещё не заплатили, а аренда и зарплата уже списались.
Входные данные для расчёта в программе делятся на операционные и финансовые. К операционным относятся средний чек 4200 рублей, конверсия сайта 2,5%, себестоимость одной продажи 1900 рублей, постоянные расходы 780 тысяч рублей в месяц. К финансовым относятся ставка налога на прибыль 20%, ставка дисконтирования 18%, курс валюты для импортных закупок и инфляция 7% в год. Эти параметры задаются на отдельном листе «Вводные» и не должны быть размазаны по формулам, иначе инвестор не проверит логику.
Программой для расчёта финансовой модели чаще всего становится табличный редактор или облачная таблица. Причина проста: прозрачность формул и возможность проверить каждую ячейку. Специализированная бухгалтерская система подходит для интеграции с учётной базой российского предприятия, но её встроенные отчёты не дают гибкости для сценарного анализа. Корпоративная система консолидации применяется в международных холдингах, где нужна консолидация сотен юридических лиц, но для стартапа стоимость внедрения может оказаться неоправданной. Выбор программы зависит от масштаба бизнеса и требований инвестора к проверяемости.
Модели финансовой математики внутри расчёта
Модели финансовой математики — не абстрактные формулы, а рабочие инструменты для прогноза и оценки рисков. В базовой финансовой модели обязательны три элемента: дисконтирование денежных потоков, регрессионный анализ выручки и вероятностная модель банкротства. Дисконтирование приводит будущие поступления к текущей стоимости, регрессия связывает выручку с драйверами вроде трафика и сезонности, а Z-модель Альтмана оценивает риск дефолта по пяти коэффициентам.
Формула дисконтирования: ЧПС = SUM(CFt / (1 + r)^t) - I0, где CFt — чистый денежный поток месяца t, r — ставка дисконтирования, I0 — первоначальные инвестиции. Если стартап прогнозирует чистый денежный поток 300 тысяч рублей в месяц на 3 года при ставке 18% годовых (1,5% в месяц), то приведённая стоимость каждого месяца снижается: платёж через 12 месяцев стоит 300 / (1,015)^12 = 250,4 тысячи, а через 36 месяцев — только 182,6 тысячи. Инвестор смотрит на чистую приведённую стоимость: при отрицательном значении проект не окупает даже стоимость капитала.
Регрессия нужна, когда выручка зависит от нескольких факторов. Пример: месячная выручка = 4200 × конверсия × визиты. Если по историческим данным за 12 месяцев конверсия колебалась от 1,8% до 3,1%, а визиты росли на 3000 в месяц, регрессионная модель даёт уравнение y = 0,024 × x + 180, где x — количество визитов. Подставляя план трафика, вы получаете прогноз не на основе «хотим +40%», а на основе статистики. В табличном редакторе для этого используют функции линейной регрессии или встроенный пакет анализа данных.
Z-модель Альтмана для непубличных компаний: Z = 0,717 × X1 + 0,847 × X2 + 3,107 × X3 + 0,420 × X4 + 0,998 × X5, где X1 — оборотный капитал / активы, X2 — нераспределённая прибыль / активы, X3 — операционная прибыль / активы, X4 — собственный капитал / обязательства, X5 — выручка / активы. Значение ниже 1,23 указывает на высокий риск банкротства, выше 2,9 — на устойчивое состояние. Инвестор видит не слова «у нас всё хорошо», а число 2,7, которое можно проверить по балансу.
Программа для расчёта: от табличного редактора до типового шаблона
Готовые шаблоны экономят время, но требуют проверки. Онлайн-сервис предлагает табличную модель, которую использовали более 12 000 предпринимателей. В ней распределены доходы и расходы, есть прогноз кассовых разрывов и расчёт окупаемости. Пользователь вводит выручку за последние 12 месяцев, постоянные расходы и план привлечения инвестиций, а модель считает срок финансового запаса и точку безубыточности. Такой шаблон подходит для первого раунда, когда инвестор просит базовые метрики.
Для проектов от 1 млрд рублей и кредитования через государственный институт развития требования жёстче. Институт финансирует инфраструктуру, промышленность и городскую экономику. Участие банка в проекте должно составлять от 500 млн рублей, а срок окупаемости — превышать год. Подготовка документации по типовым шаблонам стоит от 200 тысяч рублей у консультантов. Шаблон включает два уровня: простой для презентации и сложный с макросами для аналитиков. Структура начинается с базовых параметров: горизонта планирования, валюты, инфляции, ставки центрального банка и курса. Затем идут операционные доходы, расходы, инвестиционные затраты и финансовые потоки.
Программой для расчёта финансовой модели по требованиям государственного института развития остаётся табличный редактор. Сложный шаблон содержит листы «Макро», «Капитальные вложения», «Налоги», «Отчёт о финансовых результатах», «ОДДС», «Баланс». Макросы пересчитывают сценарии при изменении ключевой ставки с 16% до 18% или курса доллара с 90 до 95 рублей. Инвестор, знакомый с этой структурой, быстрее проверяет модель, потому что не тратит время на поиск нужной строки.
Модель финансового состояния предприятия: что показать инвестору
Модель финансового состояния предприятия — не отдельный отчёт, а блок внутри финансовой модели. Он включает вертикальный и горизонтальный анализ, коэффициенты ликвидности и платёжеспособности. Вертикальный анализ показывает долю каждой статьи в выручке: себестоимость — 45%, маркетинг — 12%, аренда — 7%. Горизонтальный анализ фиксирует динамику: выручка выросла на 18% к прошлому кварталу, дебиторская задолженность — на 27%. Инвестор сравнивает эти цифры с отраслевыми нормативами и видит, что рост дебиторки опережает выручку, а значит, деньги зависают в клиентах.
Коэффициенты для модели финансового состояния считаются по балансу и ОДДС. Текущая ликвидность = оборотные активы / краткосрочные обязательства; норматив — выше 1,5. Если у предприятия оборотные активы составляют 12 млн рублей, а краткосрочные обязательства — 9 млн, коэффициент равен 1,33, что ниже нормы. Коэффициент восстановления платёжеспособности прогнозирует улучшение за 6 месяцев: Кв = (Ктл + 6/Т × (Ктл - Ктл0)) / 2, где Ктл — текущая ликвидность на конец периода, Ктл0 — на начало, Т — отчётный период в месяцах. Значение ниже 1 означает, что предприятие не восстановит платёжеспособность в ближайшие полгода. Коэффициент утраты показывает риск ухудшения за 3 месяца.
Инвестор просит эти коэффициенты не для галочки. Если оценка по Z-модели Альтмана даёт 1,8, а коэффициент утраты ниже 1, это сигнал о вероятном кассовом разрыве через квартал. В такой ситуации вы либо показываете план реструктуризации долга, либо снижаете оценку компании. Пример: стартап с выручкой 2 млн рублей в месяц и долгом 8 млн рублей перед поставщиками имеет оценку по Z-модели 1,4 и текущую ликвидность 1,1. Предложение инвестору должно включать график погашения долга и сокращение постоянных расходов на 20%, иначе деньги не выделят.
Для расчёта модели финансового состояния в программе используйте вкладку «Анализ» с готовыми формулами. В табличном редакторе подойдут логические, суммирующие и статистические функции. Коэффициент оборачиваемости дебиторской задолженности: срок погашения = (Дебиторка / Выручка) × 90 дней. Если срок растёт с 45 до 68 дней, это значит, что клиенты платят медленнее, и нужно ужесточать кредитную политику. Инвестор видит не только текущее состояние, но и тренд, который важнее статичной цифры.
Как представить инвестору реальное состояние бизнеса
Презентация финансовой модели начинается не с графика выручки, а с трёх цифр: срок финансового запаса, точка безубыточности и чистая приведённая стоимость. Срок финансового запаса в месяцах = остаток денег на счёте / среднемесячный расход. Если на счёте 9 млн рублей, а расход составляет 1,2 млн рублей в месяц, запас равен 7,5 месяца. Инвестор знает, что раунд закрывается за 5–7 месяцев, и если запас меньше 8 месяцев, вы уже опоздали. Точка безубыточности в натуральном выражении: постоянные расходы / маржинальная прибыль на единицу. Для постоянных расходов 780 тысяч рублей и маржи 2300 рублей с продажи точка составляет 339 продаж в месяц.
Далее инвестору показывают сценарии: базовый, оптимистичный и пессимистичный. Базовый сценарий строится на исторических данных: конверсия 2,5%, средний чек 4200 рублей, рост трафика 8% в месяц. Оптимистичный предполагает рост конверсии до 3,2% после сравнительного теста, пессимистичный учитывает падение чека до 3900 рублей из-за конкуренции. Каждый сценарий должен содержать одинаковые статьи расходов, чтобы инвестор сравнивал одинаковые показатели, а не разные версии бизнеса.
Отдельно покажите чувствительность модели к ключевым параметрам. Таблица чувствительности чистой приведённой стоимости к ставке дисконтирования и темпу роста выручки: при ставке 15% и росте 10% показатель составляет 4,2 млн рублей, при ставке 20% и росте 5% — минус 0,8 млн. Это демонстрирует, что проект не теряет привлекательность при умеренном ужесточении денежно-кредитной политики, но рушится при стагнации спроса. Не скрывайте отрицательные коэффициенты. Если модель финансового состояния показывает текущую ликвидность 0,9 или оценку по Z-модели 1,5, скажите об этом до вопроса инвестора. План выхода: рефинансирование краткосрочного кредита в долгосрочный, продажа неиспользуемого оборудования на 2 млн рублей, сокращение маркетингового бюджета на 15% в первом квартале. Реальное состояние бизнеса включает не только проблемы, но и управленческие решения по их устранению. Инвестор вкладывает в команду, которая видит риски и имеет план действий.