Финансовая модель для питча раскрывает окупаемость затрат инвестору
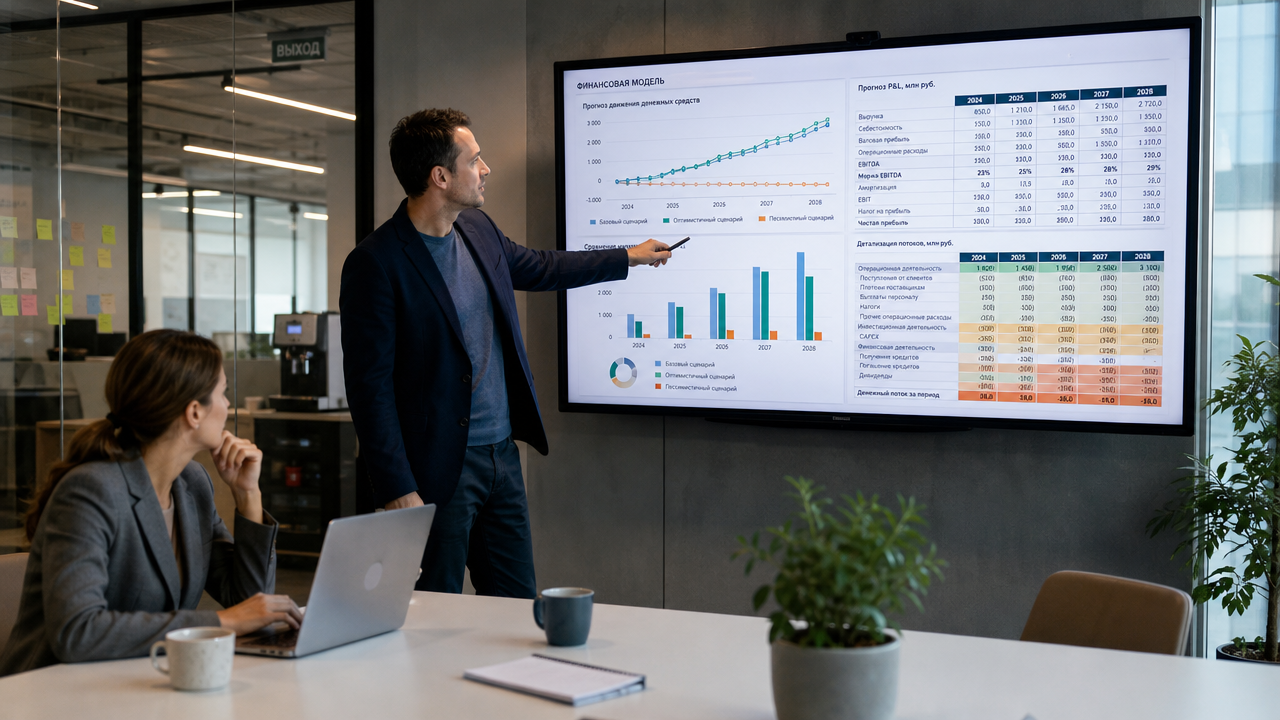
Инвестор открывает финансовую модель стартапа и быстро оценивает, насколько прозрачно в ней связаны выручка, расходы и потребность в финансировании. На листе юнит-экономики он ищет стоимость привлечения клиента, доход от клиента за весь срок сотрудничества и срок окупаемости. Если вместо расчётов видит только оценку рынка, доверие снижается. Финансовая модель для питча — не украшение, а способ показать, как исходные допущения превращаются в финансовый результат.
Характеристики финансовой модели, которые инвестор проверяет первыми
Финансовый анализ начинается с того, как устроена таблица. Для действующего бизнеса модель обычно связывают с тремя отчётами: отчётом о финансовых результатах, отчётом о движении денежных средств и балансом. Отдельно показывают выручку, постоянные и переменные затраты, прибыль и движение денег. Если модель построена только на выручке и марже и не отражает кассовые разрывы, её нельзя считать полной.
К характеристикам надёжной финансовой модели относятся расчёты по формулам, отдельные блоки исходных данных, понятные подписи ячеек и заметное выделение ручного ввода. Формулы снижают риск ошибок и позволяют быстро проверить, как изменение цены, спроса, конверсии или себестоимости влияет на результат. Итоговые суммы не стоит вводить вручную: инвестор должен видеть связь между исходными данными и показателями.
Вторая характеристика — сценарность. Одной линии прогноза недостаточно: модель должна показывать базовый, оптимистичный и пессимистичный варианты. Важно не столько угадать точное значение, сколько показать, как проект ведёт себя при изменении ключевых допущений. Если при неблагоприятном сценарии компании не хватает денег до следующего этапа финансирования, это нужно отразить заранее.
Третья характеристика — прозрачность расходов и факторов. Каждая статья затрат должна быть связана с понятным параметром: рекламный бюджет — со стоимостью привлечения клиента, фонд оплаты труда — с числом сотрудников, расходы на инфраструктуру — с числом клиентов. Тогда модель не ломается при изменении одного допущения.
Какие метрики смотрят в первые минуты
Инвестор обычно проверяет стоимость привлечения клиента, доход от клиента за весь срок сотрудничества, срок окупаемости, темп расходования денежных средств и запас времени до исчерпания денег на счёте. Стоимость привлечения клиента показывает, сколько компания тратит на получение одного платящего клиента. Доход от клиента за весь срок сотрудничества помогает оценить его экономическую ценность. Их соотношение используют для проверки устойчивости юнит-экономики, но универсального порога для всех отраслей нет.
Срок окупаемости показывает, как быстро затраты на привлечение возвращаются за счёт валовой прибыли от клиента. Темп расходования денежных средств отражает ежемесячные расходы, а запас времени до исчерпания денег — период, в течение которого компания сможет работать при текущем уровне затрат. Эти показатели связывают с движением денежных средств и планом финансирования.
Метрики должны включать все относящиеся к ним расходы. Если в стоимость привлечения включена только реклама, но не учтены зарплата маркетолога, система управления клиентами и комиссии платёжных систем, показатель окажется заниженным. В модели нужно явно показать состав затрат и отдельно пояснить, какие расходы относятся к рекламе, маркетингу и всему бизнесу.
ROI: как считать возврат на инвестиции
ROI — показатель рентабельности инвестиций. Он отражает эффективность вложений, а не общий размер прибыли. Базовая формула выглядит так:
ROI = ((Выручка − Затраты) / Затраты) × 100%.
В расчёт необходимо включать все относящиеся к проекту расходы: оплату труда, аренду, логистику, налоги, комиссии и затраты на используемые сервисы. Если взять только рекламный бюджет, результат будет ближе к показателю эффективности рекламы, а не к ROI всего проекта.
Для рекламы применяют ROAS — отношение выручки к рекламным расходам. Для маркетинга используют ROMI — показатель отдачи от маркетинговых затрат. Эти метрики отвечают на разные вопросы, поэтому их не стоит смешивать. Инвестору нужен показатель по проекту или компании в целом, а показатели отдельных каналов полезны для операционных решений.
ROI не учитывает все особенности инвестиционного решения. Сам по себе он может игнорировать срок получения денег, риски, нематериальные активы и потребность в оборотном капитале. Поэтому его рассматривают вместе с движением денежных средств, сценариями и показателями дисконтирования. Для долгих проектов дополнительно используют приведённую стоимость будущих денежных потоков.
Почему положительный ROI не убеждает инвестора
Положительный ROI ещё не означает, что проект привлекателен. Важно, за какой период получен результат, насколько устойчивы исходные допущения и какие риски сопровождают прогноз. Деньги, которые поступят через несколько лет, имеют меньшую текущую ценность, чем деньги, полученные сегодня.
Финансовая модель должна показывать, при каких условиях достигается заявленная доходность. Для этого раскрывают прогноз выручки, маржу, инвестиции, потребность в оборотном капитале и возможный результат по нескольким сценариям. Если расчёт зависит от слишком быстрого роста, высокой загрузки мощностей или завышенной цены выхода из проекта, это нужно обозначить отдельно.
Анализ расходов: где прячутся дыры
Анализ расходов в финансовой модели решает две задачи: показывает структуру затрат и помогает проверить, как они меняются при росте бизнеса. Переменные расходы зависят от объёма продаж или числа клиентов. К ним могут относиться себестоимость товара, логистика, комиссии и затраты на обслуживание клиента. Постоянные расходы в краткосрочном периоде не зависят напрямую от объёма продаж: это аренда, фиксированная часть оплаты труда, бухгалтерское и юридическое сопровождение.
Ошибка многих моделей — фиксировать переменные расходы одной суммой на весь прогноз. При росте выручки такой подход искусственно увеличивает маржу. Корректнее связать затраты с драйверами: количеством клиентов, заказов, сотрудников или объёмом продаж.
В модели также нужно искать расходы, которые часто забывают: налоги на фонд оплаты труда, налог на добавленную стоимость, возвраты, юридическое сопровождение, обслуживание долга и инвестиции в оборотный капитал. Последняя статья особенно важна при отсрочке платежа: дебиторская задолженность замораживает деньги и может привести к кассовому разрыву даже при росте выручки.
Анализ чувствительности расходов
Чтобы проверить устойчивость модели, измените ключевые статьи расходов и сравните результат с базовым сценарием. Например, можно отдельно проверить рост стоимости привлечения клиента, увеличение фонда оплаты труда или подорожание инфраструктуры. Такой анализ показывает, при каком изменении расходов прибыль исчезает, а потребность в финансировании становится критичной.
В модель полезно встроить переключатели сценариев: базовый, рост стоимости привлечения, увеличение фонда оплаты труда и снижение спроса. Инвестор не ждёт безошибочного прогноза. Ему важно увидеть, что основатель понимает риски и знает, какие расходы можно сократить без остановки основных процессов.
Факторные модели финансового анализа: показываем рычаги управления
Факторный анализ помогает разложить изменение финансового показателя на причины. Сначала формулируют цель, затем выделяют факторы, строят экономико-математическую модель, рассчитывают влияние каждого фактора и формулируют выводы. Для анализа нужны данные за несколько периодов и управленческая отчётность.
Модель может быть детерминированной — аддитивной, мультипликативной или кратной — либо стохастической, то есть вероятностной. К основным методам относят индексный метод, метод цепных подстановок и интегральный метод. Они позволяют количественно оценить вклад факторов в изменение результата.
Пример детерминированной модели выручки:
Выручка = Трафик × Конверсия × Средний чек.
Если выручка изменилась, факторный анализ помогает определить, что стало причиной: изменение трафика, конверсии или среднего чека. Метод цепных подстановок позволяет менять факторы по очереди и оценивать их вклад. Такой расчёт полезнее общего вывода о том, что бизнес просто «вырос».
Факторный анализ ROI также должен опираться на понятную модель, в которой отдельно раскрыты выручка, затраты, маржа и вложения. Не стоит использовать одну универсальную формулу для всех проектов: состав показателя зависит от выбранного периода, базы расчёта и включённых расходов.
Как встроить факторный анализ в модель без перегруза
Создайте отдельный лист «Драйверы» с тремя блоками: выручка, расходы и ROI. Для каждого блока укажите факторы, которые можно менять, их текущие значения и связь с целевой метрикой. Для выручки это могут быть трафик, конверсия и средний чек. Для расходов — стоимость привлечения, инфраструктура и фонд оплаты труда. Для ROI — выручка, затраты и объём инвестиций.
Эластичность показывает, как изменение фактора влияет на целевую метрику. Её можно оценить по историческим данным или отраслевым ориентирам, но такие ориентиры нельзя выдавать за точный прогноз. Если данных мало, лучше показать диапазон значений и несколько сценариев.
Для более сложных моделей применяют вероятностный анализ: ключевым факторам задают диапазоны, а затем оценивают возможный разброс выручки, прибыли или потребности в финансировании. Такой подход показывает не одно «точное» число, а вероятность разных результатов. Для большинства ранних проектов достаточно детерминированной модели с несколькими сценариями.
Что проверить перед встречей с инвестором
Перед отправкой модели проверьте четыре пункта:
- модель включает отчёт о финансовых результатах, отчёт о движении денежных средств и баланс;
- исходные допущения подписаны, а итоговые показатели рассчитываются формулами;
- ROI рассчитан с учётом всех относящихся к проекту расходов и отдельно сопоставлен с показателями рекламы и маркетинга;
- проведён факторный анализ выручки и расходов, а также проверена потребность в оборотном капитале при неблагоприятных сценариях.
Типичные ошибки — завышенная доходность, слишком короткий срок окупаемости, отсутствие оборотного капитала, чрезмерно высокая загрузка мощностей с первого месяца и игнорирование сроков получения разрешений. Такие допущения делают прогноз уязвимым.
Финансовая модель, анализ расходов и факторный анализ не гарантируют привлечения денег, но помогают вести разговор на языке цифр. Хорошая модель не скрывает неопределённость: она показывает, какие факторы влияют на результат, где возникают риски и сколько финансирования требуется проекту.