Финансовая модель для малого бизнеса агентства и инвестпроекта
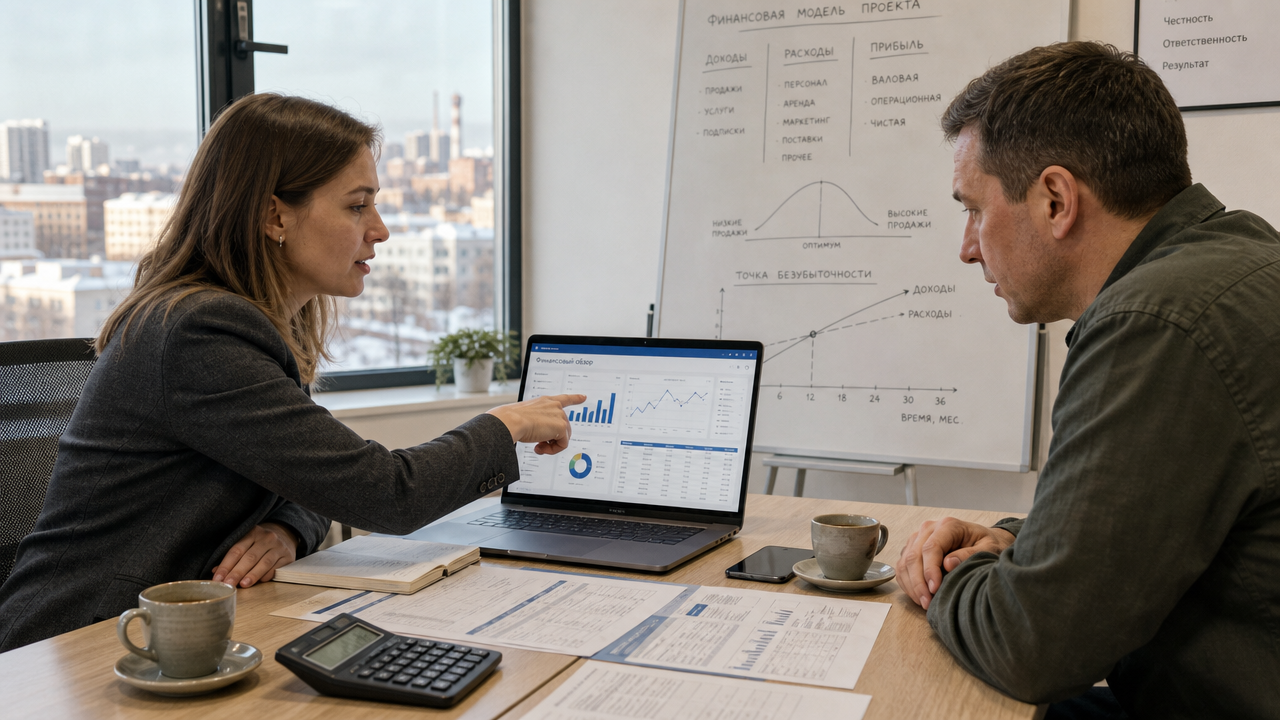
Инвестору при открытии модели нужен ответ на один вопрос: когда проект вернёт деньги. Малый бизнес ищет другой ответ: когда закончится кассовый разрыв. Агентство считает третий: сколько платящих клиентов может пропустить текущая команда. Поэтому правильная финансовая модель начинается не с электронной таблицы, а с формулировки управленческого вопроса. Финансовая модель малого бизнеса показывает движение денег по месяцам, финансовые модели агентств строятся вокруг воронки и загрузки специалистов, построение финансовой модели инвестиционного проекта опирается на дисконтирование денежных потоков. Ниже разобраны все три контура с конкретными цифрами и формулами.
Сначала разделяем три объекта модели
Финансовая модель малого бизнеса отвечает на вопрос кассового разрыва. Прибыль 200 000 рублей в месяц не спасает, если клиенты платят через 45 дней, а поставщикам и аренде нужно платить сегодня. Поэтому для малого бизнеса первичен денежный поток, а не отчёт о прибыли. Точка безубыточности считается как количество продаж, закрывающее все постоянные расходы.
Агентства сталкиваются с другой проблемой: выручка ограничена не спросом, а часами специалистов. Если 4 сотрудника дают 416 оплачиваемых часов в месяц, то больше этого объёма продать без найма или подрядчиков невозможно. Модель агентства должна одновременно считать воронку продаж, загрузку команды и маржинальность проектов.
Инвестиционный проект оценивается через возврат на вложенный капитал. Здесь используют NPV (чистый дисконтированный денежный поток), IRR (внутреннюю норму доходности) и дисконтированный срок окупаемости. Проект с простым сроком окупаемости 3,75 года может иметь отрицательный NPV при ставке дисконтирования 18%.
Финансовая модель малого бизнеса: сначала денежный поток, потом прибыль
Начните с банковской выписки за последние 6 месяцев. Разнесите все поступления по неделям и все платежи по обязательным датам. Например, магазин имеет выручку 1 800 000 рублей в месяц, расходы 1 720 000 рублей и прибыль 80 000 рублей. Но если 60% клиентов платят через 30 дней, а закупка товара требует предоплаты 480 000 рублей, то уже во втором месяце возникает разрыв около 600 000 рублей. Модель должна это показать формулой:
Поступления_месяца = Продажи_месяца Доля_предоплаты + Продажи_предыдущего_месяца Доля_отсрочки
Отдельно фиксируются обязательные платежи: аренда 320 000 рублей, фонд оплаты труда 650 000 рублей, закупка товара 480 000 рублей, налоги 150 000 рублей, прочие расходы 120 000 рублей. Итог 1 720 000 рублей. Кассовый разрыв считается как разница между поступлениями и платежами по неделям, а не по месяцам. Если поступления в первую неделю 300 000 рублей, а аренда и аванс поставщику требуют 800 000 рублей, разрыв наступает до конца месяца.
Точка безубыточности для малого бизнеса считается по формуле:
Точка безубыточности = Постоянные расходы / (Цена единицы - Переменные затраты на единицу)
Пример: кофейня имеет постоянные расходы 480 000 рублей в месяц, средний чек 290 рублей, переменные затраты на напиток 150 рублей. Маржинальная прибыль с одной продажи 140 рублей. Точка безубыточности 480 000 / 140 = 3429 продаж в месяц. Если фактический трафик даёт 3100 продаж, кофейня теряет 46 000 рублей операционной прибыли. Эта же логика применяется при построении финансовой модели инвестиционного проекта: сначала выручка, затем переменные затраты, маржинальная прибыль, точка безубыточности, постоянные расходы и операционная прибыль.
Финансовые модели агентств: воронка, загрузка и ценность клиента
Агентская модель стартует с воронки: сайт, заявка, консультация, коммерческое предложение, оплата. Возьмём 4 000 посещений сайта в месяц. Конверсия в заявку 4% даёт 160 обращений. До консультации доходят 50%, то есть 80 человек. Коммерческое предложение отправляется 60%, это 48 предложений. Оплачивают 25%, получается 12 новых клиентов. При среднем чеке 100 000 рублей выручка месяца 1 200 000 рублей. Каждый этап воронки должен быть отдельной строкой входных данных, а не зашитым в формулу числом.
Дальше модель проверяет ограничение по мощностям. 4 специалиста работают по 160 часов в месяц, всего 640 часов. При оплачиваемой загрузке 65% доступно 416 часов. Средний проект занимает 30 часов у команды. Тогда 12 новых проектов требуют 360 часов, что укладывается в мощность. Средняя ставка 3500 рублей за час, потенциальная выручка по загрузке 416 * 3500 = 1 456 000 рублей. Если воронка даёт 12 проектов на 1 200 000 рублей, оставшиеся 56 часов можно направить на текущих клиентов или нанять ещё одного специалиста.
Переменные затраты по проекту, например подрядчики, программы и реклама, составляют 30 000 рублей с чека 100 000 рублей. Тогда маржинальная прибыль 70 000 рублей на проект, суммарно 840 000 рублей в месяц. Постоянные расходы агентства 560 000 рублей, операционная прибыль 280 000 рублей. Пожизненная ценность клиента считается как средний чек 100 000 рублей, умноженный на 12 месяцев удержания и на маржинальность 70%: Ценность клиента = 100 000 12 0,7 = 840 000 рублей. Стоимость привлечения клиента равна бюджету на маркетинг и продажи 200 000 рублей, делённому на 12 клиентов: Стоимость привлечения = 200 000 / 12 = 16 667 рублей. Соотношение ценности клиента и стоимости привлечения 50:1 показывает сильную экономику, но при таком высоком коэффициенте стоит проверить, не занижен ли бюджет привлечения.
Как правильно составить финансовую модель: структура из трёх блоков
Модель состоит из трёх блоков: входные данные, расчёты и отчёты. Входные данные выносятся на отдельный лист. Это конверсии воронки, средний чек, переменные затраты на единицу, постоянные расходы, ставки налогов, условия отсрочек и график поступлений. В блоке расчётов используются только формулы, ссылающиеся на входной лист. Никаких чисел, зашитых внутри формулы, быть не должно. Отчёты показывают отчёт о прибылях и убытках, денежный поток и, при необходимости, баланс. Для малого бизнеса баланс можно упростить до остатков на счетах и подотчётных сумм, для инвестиционного проекта баланс обязателен.
Для проверки модели сопоставляют как минимум три показателя. Остаток денег на конец периода в отчёте о движении денежных средств равен строке «Денежные средства» в балансе. Чистая прибыль из отчёта о прибылях и убытках увязывается с изменением нераспределённой прибыли в балансе. Изменение денежных средств за период из баланса равно чистому денежному потоку за тот же период. Если эти три сверки не сходятся, у модели есть ошибка. Обновление модели раз в квартал по факту закрытых сделок и фактических затрат может поддерживать точность прогноза на уровне 85–95%.
Построение финансовой модели инвестиционного проекта: NPV, IRR и сценарии
Инвестиционный проект требует денежного потока по годам, а не только по месяцам. Пример: стартовые инвестиции 12 000 000 рублей, ежегодный чистый денежный поток 3 200 000 рублей в течение 5 лет. Ставка дисконтирования 18%. Считаем NPV:
NPV = Σ CF_t / (1 + r)^t - I₀
Подставляем: NPV = 3 200 000 / 1,18 + 3 200 000 / 1,3924 + 3 200 000 / 1,6430 + 3 200 000 / 1,9388 + 3 200 000 / 2,2878 - 12 000 000. Итог NPV = -1 993 000 рублей. Проект при заданной ставке не окупается.
IRR показывает максимальную стоимость капитала, при которой проект выходит в ноль. Для потока 3 200 000 рублей пять лет и вложений 12 000 000 рублей IRR равна 10,4%. Это ниже требуемых 18%, поэтому проект отклоняется. Простой срок окупаемости 3,75 года вводит в заблуждение: дисконтированный срок окупаемости при 18% превышает 5 лет. Для длинных проектов добавляется терминальная стоимость: Терминальная стоимость = CF_финального_года * (1 + g) / (r - g), где g — долгосрочный темп роста денежного потока.
Обязательно считаются четыре сценария: базовый, пессимистичный по выручке минус 20%, пессимистичный по затратам плюс 10%, задержка запуска на 6 месяцев. В пессимистичном сценарии выручки ежегодный денежный поток падает с 3 200 000 до 2 720 000 рублей, NPV становится примерно минус 3 500 000 рублей. Модель должна сразу показывать, при каком падении продаж проект теряет способность обслуживать кредит и возвращать вложения.
Ошибки, которые превращают модель в бесполезный файл
Первая ошибка — ежемесячный рост 30–40% без ограничения по воронке и по мощностям. Если агентство ставит 40% роста выручки в месяц, но загрузка команды уже 65%, на третий месяц модель покажет выручку, на которую не хватит ни людей, ни подрядчиков. Рост выручки должен разбиваться на рост конверсии, рост среднего чека и рост числа оплаченных проектов, а не задаваться одной строкой.
Вторая ошибка — смешение прибыли и денежного потока. Малый бизнес видит чистую прибыль 80 000 рублей и считает, что может платить дивиденды. Кассовый разрыв при этом достигает 600 000 рублей, потому что дебиторская задолженность растёт быстрее поступлений. Третья ошибка — отсутствие планово-фактического сравнения. Модель, в которую не вносятся фактические поступления и фактические расходы, через два месяца становится набором гипотез. Четвёртая ошибка — одна версия модели без сценариев. Инвестор может спросить: что будет при падении конверсии на 20% и росте стоимости привлечения клиента на 30%. Если в модели нет этих переключателей, ответа не будет.
Первую версию модели малого бизнеса делают за один рабочий день: выписка за 6 месяцев, таблица воронки, штатное расписание и условия отсрочек. Дальше модель обновляется еженедельно по фактическим поступлениям и ежемесячно по расходам. Для инвестиционного проекта добавляются ставка дисконтирования, сценарии и расчёт NPV/IRR. Начинать нужно с простого файла и трёх сверок, а не с разработки сложной системы из десяти отчётов.